Der nimmersatte Staat: Immer höhere Abgaben, immer weniger zum Leben

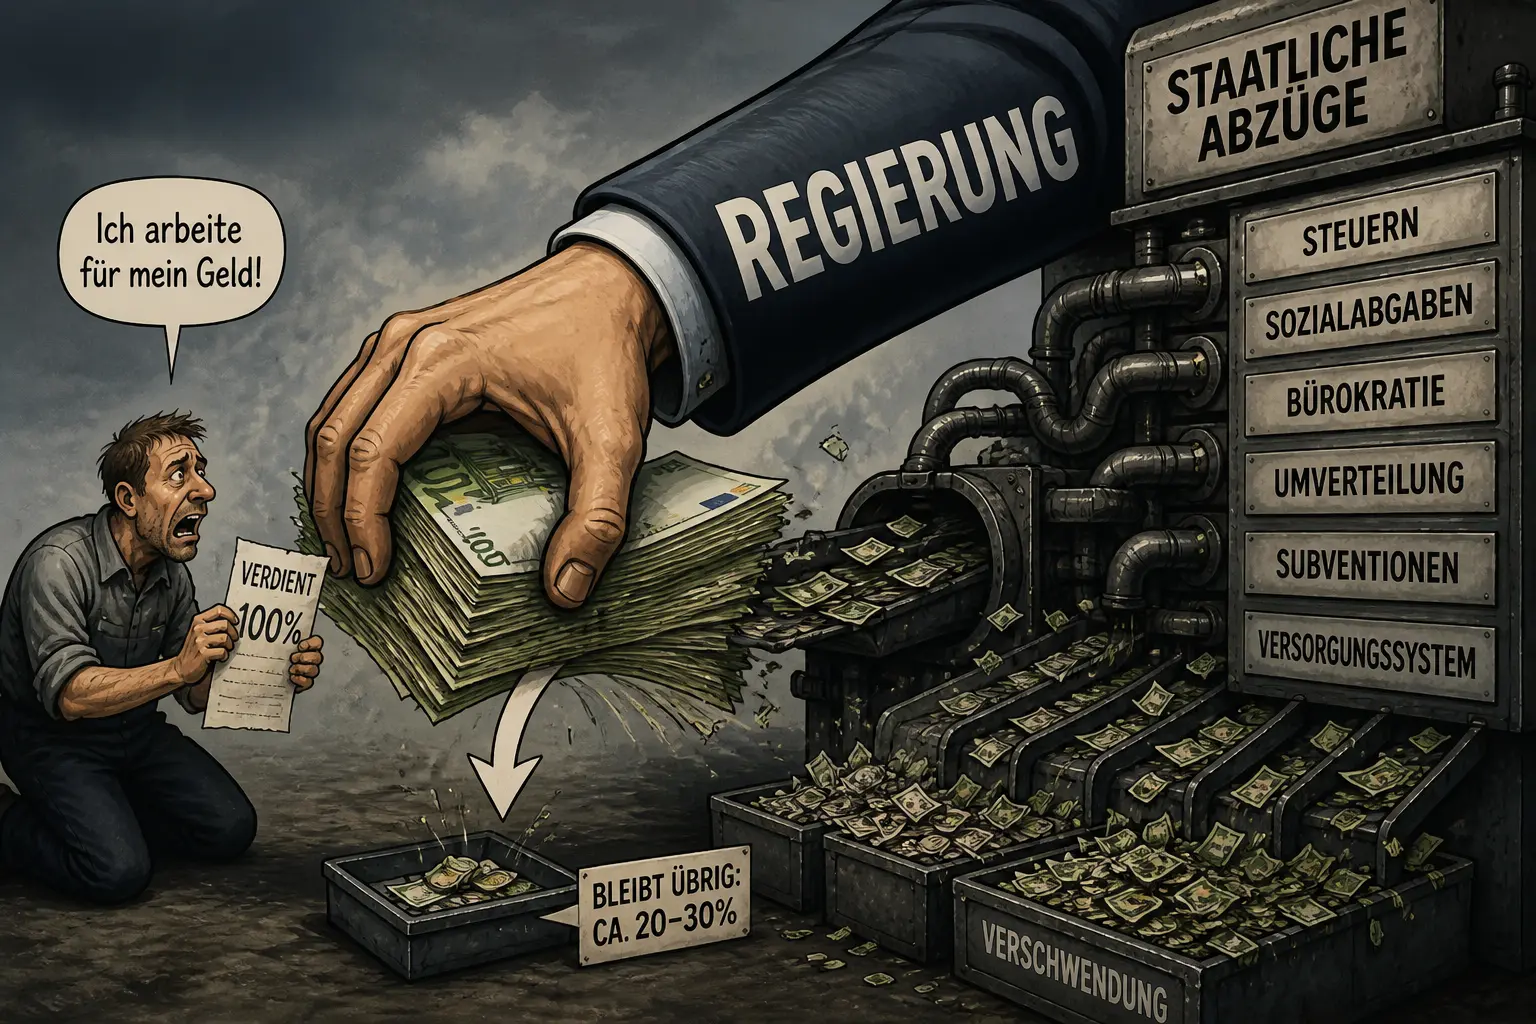
Der Staat kassiert – aber was bleibt den Bürgern?
Wer morgens aufsteht, zur Arbeit geht, seinen Lebensunterhalt verdient und Verantwortung für seine Familie übernimmt, muss einen erheblichen Teil seines Einkommens für Steuern, Sozialabgaben und laufende Kosten aufbringen. Dazu kommen Miete oder Immobilienfinanzierung, Strom, Heizung, Lebensmittel, Versicherungen und kommunale Gebühren.
Auf dem Papier mag das monatliche Einkommen noch ordentlich aussehen. Entscheidend ist jedoch, was nach sämtlichen Abzügen und Rechnungen tatsächlich übrig bleibt. Genau dort erleben viele Menschen eine wachsende Ernüchterung: Das Geld reicht immer häufiger nur noch für das Notwendige. Rücklagen bilden, das Haus instand halten, den Kindern helfen oder für das Alter vorsorgen wird zunehmend schwieriger.
Der Staat ist auf Einnahmen angewiesen, um öffentliche Aufgaben wie Schulen, Straßen, Sicherheit, Infrastruktur und soziale Sicherung zu finanzieren. Doch diese Tatsache darf keine Ausrede dafür sein, jede zusätzliche Belastung als alternativlos hinzunehmen. Bürger müssen fragen dürfen, wie effizient öffentliche Mittel eingesetzt werden, warum bestimmte Kosten steigen und ob die Lasten gerecht verteilt sind.
Denn wer ständig mehr bezahlen soll, darf auch verlangen, dass Ausgaben nachvollziehbar sind und öffentliche Leistungen ihr Geld wert sind.
Von 80 auf 150 Euro im Monat: Wenn die Stadt immer teurer wird
Wie deutlich sich kommunale Belastungen im Laufe der Jahre verändern können, zeigt ein konkretes Beispiel: Betrugen die monatlichen Zahlungen an die Stadt früher 80 Euro, sind es inzwischen 150 Euro. Innerhalb von elf Jahren entspricht das einem Anstieg von 70 Euro im Monat beziehungsweise 87,5 Prozent.
Auf das Jahr gerechnet steigt die Belastung damit von 960 auf 1.800 Euro. Das sind 840 Euro zusätzlich, die an anderer Stelle im Haushalt fehlen. Für einen gut verdienenden Haushalt mag dieser Betrag verkraftbar sein. Für eine Rentnerin mit einer kleinen Rente oder eine Familie, deren Einkommen ohnehin kaum für alle Ausgaben reicht, kann er einen erheblichen Unterschied machen.
Solche Zahlen werfen Fragen auf: Welche Gebühren und Abgaben stecken dahinter? Sind die Kosten für kommunale Leistungen im gleichen Umfang gestiegen? Welche Einsparmöglichkeiten hat die Stadt geprüft? Und wie werden Bürger vor unverhältnismäßigen Mehrbelastungen geschützt?
Natürlich lässt sich aus einem einzelnen Beispiel nicht ableiten, dass sämtliche Kommunen ihre Gebühren in gleicher Weise erhöht haben. Die tatsächliche Entwicklung hängt von der jeweiligen Stadt, den erbrachten Leistungen und den zugrunde liegenden Kosten ab. Gerade deshalb sollten Gebührenbescheide und frühere Zahlungen transparent miteinander verglichen werden.
Doch die grundsätzliche Frage bleibt: Wie viel zusätzliche Belastung können Haushalte noch tragen, bevor aus einem normalen Leben ein ständiger finanzieller Kraftakt wird?
Grundsteuer und Müllgebühren: Die Belastung endet nicht beim Finanzamt
Viele Bürger erleben nicht nur höhere Steuern, sondern auch steigende kommunale Gebühren. Die Müllabfuhr, die Wasserversorgung, die Abwasserentsorgung und weitere Leistungen müssen finanziert werden. Hinzu kommen Veränderungen bei der Grundsteuer, die Eigentümer je nach Kommune und individueller Situation unterschiedlich treffen können.
Wenn beispielsweise die Müllgebühr um 15 Prozent steigt oder sich die Grundsteuer innerhalb von zwei Jahren um 50 Prozent erhöht, ist das für die Betroffenen eine erhebliche Veränderung. Solche Steigerungen müssen allerdings anhand konkreter Bescheide und Zeiträume belegt werden; sie gelten nicht pauschal für alle Städte in Deutschland.
Besonders problematisch wird es, wenn mehrere Kostensteigerungen gleichzeitig auftreten. Eine höhere Grundsteuer kann Eigentümer unmittelbar treffen. Bestimmte umlagefähige Betriebskosten können außerdem die Wohnkosten von Mietern erhöhen. Steigende Müll- und Energiekosten kommen gegebenenfalls noch hinzu.
Für Menschen mit niedrigem Einkommen ist es dabei unerheblich, ob eine Belastung formal als Steuer, Gebühr, Nebenkostenposition oder Energiepreis bezeichnet wird. Am Ende zählt, wie viel Geld tatsächlich vom verfügbaren Einkommen übrig bleibt.
Kommunen müssen ihre Aufgaben finanzieren. Aber Bürger dürfen erwarten, dass Ausgaben sorgfältig geprüft, Gebühren nachvollziehbar berechnet und unnötige Kosten vermieden werden. Eine Erhöhung sollte erklärt werden können, statt den Eindruck zu vermitteln, dass die Rechnung einfach an die Bevölkerung weitergereicht wird.
Wenn Wohnen zum Luxus wird: Wie viel können die Bürger noch ertragen?
Steigende Mietnebenkosten, höhere Grundsteuer, teurere Müllabfuhr, Heizkosten und immer neue Belastungen: Für viele Haushalte wird es zunehmend schwieriger, nach Abzug aller Rechnungen noch genug Geld zum Leben zu behalten. Was bleibt einer Rentnerin mit kleiner Rente, einer Familie mit Kindern oder einem Menschen mit niedrigem Einkommen, wenn selbst die unvermeidbaren Wohnkosten immer weiter steigen?
Besonders bitter ist, dass diese Kosten häufig nicht einfach vermieden werden können. Niemand kann auf Dauer auf eine Wohnung, Heizung, Wasser oder die Müllentsorgung verzichten. Wer ohnehin jeden Euro umdrehen muss, hat kaum noch Möglichkeiten, weitere Preissteigerungen aufzufangen.
Es entsteht der Eindruck, dass den Bürgern immer mehr finanzielle Lasten aufgebürdet werden, während ihre tatsächlichen Möglichkeiten, diese zu tragen, immer kleiner werden. Ob durch staatliche Entscheidungen, kommunale Gebühren oder steigende Betriebskosten: Die Verantwortlichen müssen erklären, wie sie verhindern wollen, dass Menschen durch die Summe dieser Belastungen in finanzielle Verzweiflung geraten.
Es wäre verantwortungslos, die sozialen Folgen einfach hinzunehmen. Wenn Menschen ihre Wohnung kaum noch bezahlen können, auf notwendige Ausgaben verzichten müssen oder jede Hoffnung auf einen finanziell sicheren Ruhestand verlieren, ist das kein Randproblem mehr. Es ist eine Frage der sozialen Verantwortung.
Niemand sollte den Eindruck bekommen, dass er sich sein Leben nicht mehr leisten kann und der Gesellschaft gleichgültig ist, was aus ihm wird. Eine Politik, die immer neue Belastungen beschließt, muss auch die Folgen für diejenigen berücksichtigen, die am wenigsten Spielraum haben.
Die Menschen brauchen bezahlbare Wohnkosten, finanzielle Sicherheit und eine Perspektive – keine Situation, in der sie sich durch immer neue Rechnungen an den Rand ihrer Existenz gedrängt fühlen. Ein würdiges Leben muss möglich bleiben, ohne dass Menschen daran verzweifeln.
CO₂-Kosten: Klimaschutz darf nicht zur sozialen Kostenfalle werden
Auch die CO₂-Bepreisung fossiler Energieträger kann die finanzielle Belastung erhöhen. Sie wirkt sich abhängig vom Verbrauch und vom verwendeten Energieträger auf die Kosten für Heizen und Kraftstoffe aus. Wie stark einzelne Haushalte betroffen sind, hängt unter anderem von ihrer Wohnsituation, ihrem Energiebedarf und ihren Möglichkeiten zum Umstieg auf andere Technologien ab.
Wer in einem schlecht gedämmten Haus lebt, kann nicht unbedingt kurzfristig eine energetische Sanierung finanzieren. Wer auf dem Land wohnt und für den Weg zur Arbeit oder zum Arzt ein Auto benötigt, kann ebenfalls nicht immer problemlos auf andere Verkehrsmittel ausweichen.
Genau hier stellt sich die soziale Frage: Wer kann sich die notwendigen Veränderungen leisten – und wer bezahlt die zusätzlichen Kosten, ohne realistische Alternativen zu haben?
Klimaschutz ist mit Investitionen verbunden. Doch politische Maßnahmen müssen auch berücksichtigen, dass nicht alle Menschen über die gleichen finanziellen Möglichkeiten verfügen. Wenn höhere Energie- und Mobilitätskosten vor allem diejenigen belasten, die ohnehin wenig Geld haben, braucht es nachvollziehbare Ausgleichsmaßnahmen und praktikable Alternativen.
Es reicht nicht, den Bürgern höhere Kosten aufzuerlegen und gleichzeitig von ihnen zu erwarten, dass sie aus eigener Tasche sämtliche technischen Veränderungen finanzieren. Wer politische Ziele verfolgt, muss auch erklären, wie deren soziale Folgen begrenzt werden sollen.
Inflation und Abgaben: Die doppelte Belastung
Wenn Lebensmittel, Dienstleistungen, Versicherungen und Energie teurer werden, verliert das vorhandene Einkommen an Kaufkraft. Selbst wenn ein Gehalt oder eine Rente steigt, bedeutet das deshalb nicht automatisch, dass sich der persönliche Lebensstandard verbessert.
Besonders schwierig ist die Situation, wenn steigende Lebenshaltungskosten mit höheren Gebühren und Abgaben zusammentreffen. Die Menschen bezahlen dann nicht nur mehr für alltägliche Produkte und Dienstleistungen, sondern müssen zusätzlich höhere laufende Verpflichtungen erfüllen.
Wer wenig verdient, hat nur begrenzte Möglichkeiten, diese Entwicklung auszugleichen. Ein Haushalt mit hohen Wohnkosten kann nicht beliebig sparen. Eine Rentnerin kann ihre jahrzehntelange Erwerbsbiografie nicht nachträglich verändern. Und wer bereits jeden Monat knapp kalkuliert, kann kaum zusätzliche Rücklagen bilden.
So entsteht ein schleichender Verlust finanzieller Freiheit. Nicht unbedingt durch eine einzige große Belastung, sondern durch viele kleinere und größere Kostensteigerungen, die sich im Laufe der Zeit summieren.
Rentner trifft es besonders hart
Während Erwerbstätige unter Umständen auf Gehaltssteigerungen hoffen können, sind die finanziellen Möglichkeiten vieler Rentner begrenzt. Die gesetzliche Rente richtet sich nach den individuellen Versicherungszeiten und weiteren Faktoren. Sie wächst nicht automatisch in dem Maß, in dem persönliche Wohn- und Lebenshaltungskosten steigen.
Wenn die Miete steigt, die Heizkosten höher ausfallen und kommunale Gebühren zunehmen, bleibt Menschen mit kleinen Renten oft nur, an anderen Stellen zu sparen. Manche verzichten auf Restaurantbesuche und Reisen. Andere schieben notwendige Anschaffungen auf oder überlegen zweimal, ob sie die Heizung ausreichend aufdrehen.
Besonders bedrückend ist, dass Menschen nach einem langen Arbeitsleben mitunter über einen Umzug ins Ausland nachdenken müssen, weil sie sich ihren Lebensabend in Deutschland kaum noch leisten können.
Natürlich ist eine niedrige gesetzliche Rente nicht automatisch gleichbedeutend mit Armut. Weitere Einkünfte, Ersparnisse und die persönliche Wohnsituation spielen ebenfalls eine Rolle. Doch wenn Menschen trotz jahrzehntelanger Arbeit Schwierigkeiten haben, ihre grundlegenden Ausgaben zu bezahlen, muss die Gesellschaft darüber sprechen, wie eine verlässliche Absicherung im Alter aussehen soll.
Ein würdiger Ruhestand darf nicht davon abhängen, ob jemand noch eine günstigere Wohnung findet, Angehörige finanziell helfen können oder ein Umzug in eine andere Region möglich ist.
Wofür wird das ganze Geld eigentlich ausgegeben?
Wer höhere Belastungen von den Bürgern verlangt, muss auch bereit sein, die Verwendung der öffentlichen Mittel transparent zu erklären. Wie entwickeln sich die Personalkosten der Verwaltung? Welche Projekte werden finanziert? Wo gibt es Kostenüberschreitungen? Welche Maßnahmen sind zwingend notwendig, und wo könnten Ausgaben reduziert werden?
Diese Fragen sind keine grundsätzliche Ablehnung staatlicher Aufgaben. Sie gehören zu einer verantwortungsvollen Haushaltsführung. Öffentliche Mittel stammen letztlich aus Steuern, Beiträgen und Gebühren, die von Menschen und Unternehmen aufgebracht werden.
Deshalb sollte nicht nur darüber gesprochen werden, wie zusätzliche Einnahmen erzielt werden können. Ebenso wichtig ist die Frage, ob bestehende Mittel effizient eingesetzt werden und ob politische Prioritäten regelmäßig überprüft werden.
Wenn Bürger den Eindruck gewinnen, dass sie immer höhere Rechnungen bezahlen müssen, während öffentliche Leistungen nicht entsprechend besser werden, leidet das Vertrauen in staatliche Institutionen. Dieses Vertrauen lässt sich nicht durch Appelle wiederherstellen. Es braucht nachvollziehbare Entscheidungen, überprüfbare Ergebnisse und die Bereitschaft, Fehler zu korrigieren.
Der Staat ist kein Selbstzweck
Ein Staat ist für seine Bürger da. Er braucht Einnahmen, um seine Aufgaben zu erfüllen, aber diese Einnahmen sind kein Selbstzweck. Eine verantwortungsvolle Politik muss deshalb nicht nur fragen, welche Leistungen finanziert werden sollen, sondern auch, welche Belastungen den Menschen zugemutet werden können.
Das gilt ebenso für Städte und Gemeinden. Sie stehen häufig selbst unter finanziellem Druck, müssen Infrastruktur erhalten und gesetzliche Aufgaben erfüllen. Auch sie können nicht unbegrenzt Geld ausgeben. Gerade deshalb sind transparente Haushalte, nachvollziehbare Gebühren und eine sorgfältige Priorisierung besonders wichtig.
Die Verantwortung darf dabei nicht pauschal einer einzelnen Behörde oder politischen Ebene zugeschrieben werden. Steuerpolitik, kommunale Gebühren, Energiepreise und Sozialleistungen werden auf unterschiedlichen Ebenen beeinflusst. Wer die Ursachen einer Belastung verstehen will, muss deshalb genau hinsehen, welche Entscheidung tatsächlich dahintersteht.
Doch eines sollte unabhängig davon gelten: Die finanziellen Möglichkeiten der Bevölkerung dürfen bei politischen Entscheidungen nicht zur Nebensache werden.
Wie lange können die Bürger das noch tragen?
Die Belastung der Bevölkerung lässt sich nicht allein an einer einzelnen Steuer oder Gebühr messen. Entscheidend ist die Gesamtrechnung: Was bleibt nach Steuern, Sozialabgaben, Wohnkosten, Energie, Lebensmitteln, Versicherungen und kommunalen Gebühren übrig?
Wenn immer mehr Einkommen für unvermeidbare Ausgaben benötigt wird, geraten nicht nur Menschen mit geringem Einkommen unter Druck. Auch Familien mit durchschnittlichen Gehältern können Schwierigkeiten bekommen, Rücklagen zu bilden oder größere Anschaffungen zu finanzieren.
Eine faire Politik sollte deshalb die Gesamtbelastung betrachten und nicht jede einzelne Erhöhung isoliert rechtfertigen. Sie sollte prüfen, welche Gruppen besonders betroffen sind, welche Alternativen bestehen und wie verhindert werden kann, dass Menschen mit wenig Geld überproportional belastet werden.
Es geht nicht darum, sämtliche Steuern und Gebühren abzuschaffen oder notwendige öffentliche Leistungen kostenlos anzubieten. Es geht um Verhältnismäßigkeit, Transparenz und die Frage, ob die Menschen nach Erfüllung ihrer finanziellen Verpflichtungen noch ausreichend Geld für ein würdiges Leben haben.
Der Staat als Inflationstreiber: Gebühren rauf, Steuern rauf – doch die Einkommen bleiben zurück
Während Millionen Bürger jeden Euro zweimal umdrehen müssen, steigen vielerorts die finanziellen Belastungen: höhere Gebühren, steigende kommunale Abgaben, teurere Energie und zusätzliche Kosten rund ums Wohnen. Für viele Haushalte fühlt sich das Leben längst wie eine permanente Preiserhöhung an. Und immer häufiger stellt sich die Frage: Wie lange sollen die Menschen diese Belastungen noch tragen?
Der Staat beklagt die Folgen der Inflation, trägt durch seine eigene Abgaben- und Ausgabenpolitik jedoch auch zu den Kosten bei, die Bürger und Unternehmen schultern müssen. Höhere Steuern und Gebühren können die Lebenshaltung verteuern und den finanziellen Spielraum weiter einschränken. Besonders bitter ist das für Rentner, Geringverdiener und Familien, deren Einkommen nicht annähernd so schnell steigt wie ihre laufenden Ausgaben.
Gleichzeitig steht der Staat vor einer enormen Schuldenlast. Eine höhere Inflation kann den realen Wert bereits bestehender nominaler Schulden verringern. Daraus lässt sich allerdings nicht automatisch ableiten, dass die Regierung die Inflation bewusst antreibt, um ihre Schulden abzubauen. Politisch entscheidend ist vielmehr, ob die Verantwortlichen die Folgen ihrer Entscheidungen ehrlich benennen und wirksam gegensteuern.
Denn während über Haushaltslöcher, Milliardenbeträge und neue Finanzierungsmodelle diskutiert wird, können Bürger ihre Einnahmen nicht einfach per Beschluss erhöhen. Ein Rentner bekommt nicht plötzlich mehrere Hundert Euro mehr im Monat. Eine Verkäuferin kann ihre Miete nicht mit politischen Versprechen bezahlen. Und eine Familie kann die gestiegenen Heizkosten nicht dadurch senken, dass sie noch sparsamer einkauft, wenn längst jeder Euro verplant ist.
Die Schieflage ist offensichtlich: Gebühren und Abgaben können schnell steigen, während Löhne und Renten oft nur verzögert angepasst werden. Die Belastung trifft damit besonders jene, die ohnehin kaum Rücklagen haben. Wer am Monatsende schon vor der nächsten Rechnung Angst hat, erlebt keine abstrakte Wirtschaftspolitik, sondern einen täglichen Kampf um finanzielle Sicherheit.
Eine verantwortungsvolle Politik muss deshalb jede zusätzliche Belastung auf ihre sozialen Folgen prüfen. Sie muss unnötige Kosten vermeiden, öffentliche Ausgaben transparent machen, kommunale Gebühren nachvollziehbar begründen und dafür sorgen, dass Arbeit, Rente und soziale Leistungen nicht immer weiter hinter den tatsächlichen Lebenshaltungskosten zurückbleiben.
Ein Staat darf seine Haushaltsprobleme nicht auf dem Rücken derjenigen lösen, die ohnehin kaum noch etwas übrig haben. Wenn die Einnahmen der Bürger langsamer wachsen als ihre Rechnungen, wird aus finanzieller Belastung soziale Ungerechtigkeit. Die Menschen brauchen keine neuen Gebührenrekorde – sie brauchen endlich wieder Luft zum Leben.
Fazit: Die Rechnung darf nicht immer nur bei den Bürgern landen
Steigende kommunale Gebühren, höhere Wohn- und Energiekosten sowie weitere Abgaben können sich zu einer erheblichen finanziellen Belastung summieren. Besonders betroffen sind Menschen, deren Einkommen nur begrenzt wächst und die kaum Rücklagen besitzen.
Wenn eine monatliche Zahlung an die Stadt innerhalb von elf Jahren von 80 auf 150 Euro steigt, entspricht das in diesem Beispiel einer Mehrbelastung von 840 Euro im Jahr. Solche konkreten Entwicklungen verdienen eine nachvollziehbare Erklärung. Sie zeigen, warum Bürger nicht nur auf einzelne Rechnungen schauen sollten, sondern auf die gesamte Entwicklung ihrer laufenden Ausgaben.
Ein handlungsfähiger Staat und leistungsfähige Kommunen sind wichtig. Doch ihre Finanzierung muss verantwortungsvoll, transparent und sozial ausgewogen gestaltet werden. Die Bevölkerung darf erwarten, dass nicht nur neue Einnahmequellen gesucht, sondern auch Ausgaben überprüft und unnötige Belastungen vermieden werden.
Denn am Ende zählt nicht, wie hoch das Einkommen auf dem Papier ist oder wie viele Gebührenbescheide verschickt wurden. Entscheidend ist, ob die Menschen nach einem langen Arbeitsleben, nach einem Monat harter Arbeit oder mit einer bescheidenen Rente noch genug Geld haben, um vernünftig leben zu können.
Ein Staat, der von seinen Bürgern immer mehr verlangt, muss sich auch daran messen lassen, was er ihnen dafür bietet. Die Frage ist deshalb längst nicht mehr nur, was die Menschen noch bezahlen sollen. Die Frage lautet auch: Wie viel finanzielle Freiheit bleibt ihnen überhaupt noch?
Mit 2.000 Euro Rente als Ehepaar auswandern: Wo bleibt mehr zum Leben?
Zwei Menschen arbeiten jahrzehntelang, zahlen Beiträge und hoffen auf einen ruhigen Lebensabend. Doch steigende Mieten, hohe Nebenkosten, Lebensmittelpreise und andere laufende Ausgaben bringen immer mehr Rentner dazu, über einen Umzug ins Ausland nachzudenken. Für ein Ehepaar mit zusammen 2.000 Euro monatlicher Nettorente stellt sich deshalb eine konkrete Frage: Wo kann man von diesem Geld noch würdig leben, ohne jeden Euro zweimal umdrehen zu müssen?
Dieser Vergleich rechnet mit einem Rentnerehepaar, das zusammen 2.000 Euro netto im Monat zur Verfügung hat, eine Wohnung mietet und bescheiden, aber ordentlich leben möchte. Es geht nicht um Luxus, sondern um bezahlbares Wohnen, Essen, medizinische Versorgung und etwas finanzielle Sicherheit.
1. Der Kostenvergleich für zwei Personen
| Land / Region | Geschätzte Gesamtkosten pro Monat | Bei 2.000 € übrig |
|---|---|---|
| Bulgarien Kleinere Stadt |
1.300–1.900 € | 100–700 € |
| Polen Kleinere Stadt |
1.500–2.100 € | Bis zu 500 €; eventuell Fehlbetrag |
| Griechenland Festland, abseits der Hotspots |
1.500–2.200 € | Bis zu 500 €; eventuell Fehlbetrag |
| Spanien Kleinere Stadt im Landesinneren |
1.700–2.400 € | Bis zu 300 €; eventuell Fehlbetrag |
| Thailand Außerhalb touristischer Zentren |
1.300–2.200 € | Bis zu 700 €; eventuell Fehlbetrag |
| Malaysia Außerhalb teurer Stadtzentren |
1.400–2.200 € | Bis zu 600 €; eventuell Fehlbetrag |
Diese Restbeträge sind keine garantierten Ersparnisse. Größere Zahnarztrechnungen, Medikamente, Heimreisen, unerwartete Reparaturen oder steigende Versicherungsbeiträge können sie schnell aufzehren.
2. Bulgarien: Niedrigere Wohnkosten als mögliches Ziel
Bulgarien kann für ein Rentnerehepaar interessant sein, das bezahlbaren Wohnraum sucht. Vor allem kleinere Städte kommen für eine nähere Prüfung infrage. Entscheidend ist, ob sich eine gute Wohnung mit bezahlbaren Nebenkosten finden lässt und ob Ärzte, Apotheken und Einkaufsmöglichkeiten erreichbar sind.
Bei 2.000 Euro netto könnte ein Paar unter günstigen Bedingungen einen finanziellen Puffer behalten. Dieser hängt jedoch wesentlich von der tatsächlichen Miete und dem Krankenversicherungsschutz ab.
3. Polen: In Reichweite Deutschlands
Polen bietet den Vorteil der geografischen Nähe zu Deutschland. Besuche bei Familie und Freunden sind leichter planbar als bei einem Umzug nach Asien. In kleineren Städten können die Wohnkosten niedriger sein als in deutschen Ballungsräumen. Winter, Heizkosten und die lokale medizinische Versorgung gehören unbedingt in die Kalkulation.
4. Griechenland und Spanien: Das Klima hat seinen Preis
Wer mildere Winter bevorzugt, könnte kleinere Städte abseits touristischer Küstenregionen prüfen. In beliebten Ferienorten können Mieten erheblich höher ausfallen. Auch sommerliche Hitze, Klimatisierung und die Entfernung zu Fachärzten sollten berücksichtigt werden.
5. Thailand und Malaysia: Niedrige Alltagskosten, andere Risiken
In bestimmten Regionen Südostasiens können Mieten und Dienstleistungen günstiger sein. Doch bei älteren Menschen ist die Krankenversicherung ein entscheidender Kostenpunkt. Private Policen können im Alter teuer werden oder Vorerkrankungen ausschließen. Dazu kommen Aufenthaltsbestimmungen, längere Reisen nach Deutschland und die Frage, wie gut man sich im Alltag verständigen kann.
6. Krankenversicherung und Steuern vor dem Umzug klären
Innerhalb der EU kann für Rentner unter bestimmten Voraussetzungen ein S1-Formular den Zugang zur Gesundheitsversorgung im Wohnland ermöglichen. Ob und wie das im Einzelfall gilt, muss mit der zuständigen Krankenkasse geklärt werden. Außerhalb der EU können andere Versicherungs- und Aufenthaltsregeln gelten.
Auch die deutsche Rente wird durch einen Umzug nicht automatisch steuerfrei. Die steuerliche Behandlung hängt unter anderem von der Rentenart, dem Wohnsitz und dem jeweiligen Doppelbesteuerungsabkommen ab. Vor einer Entscheidung sollten deshalb die Deutsche Rentenversicherung, die Krankenkasse und gegebenenfalls eine steuerkundige Beratungsstelle kontaktiert werden.
7. Erst ausprobieren, dann endgültig entscheiden
- Konkrete Mietangebote für mehrere Orte vergleichen.
- Alle laufenden Kosten für beide Personen auflisten.
- Krankenversicherung und Medikamentenkosten schriftlich klären.
- Steuerliche Folgen für die Rente prüfen lassen.
- Den Alltag zunächst für einige Wochen oder Monate vor Ort testen.
- Eine Rücklage für Notfälle und eine mögliche Rückkehr behalten.
Fazit: Im Ausland kann mehr übrig bleiben – aber nicht automatisch
Für ein Rentnerehepaar mit 2.000 Euro netto ist ein Umzug ins Ausland eine ernsthafte Möglichkeit, die monatlichen Ausgaben zu senken. Besonders kleinere Städte in Bulgarien und Polen könnten einen genaueren Vergleich wert sein. Thailand und Malaysia kommen ebenfalls infrage, verlangen aber eine besonders sorgfältige Prüfung von Versicherung und Aufenthaltsrecht.
Der entscheidende Maßstab ist nicht der billigste Einkauf, sondern ein sicheres Leben: eine bezahlbare Wohnung, verlässliche medizinische Versorgung, genügend Geld für den Alltag und eine Reserve für schlechte Zeiten. Erst wenn diese Rechnung für beide Personen aufgeht, lohnt es sich, über einen dauerhaften Umzug nachzudenken.
Hinweis: Die genannten Beträge von 80 und 150 Euro beziehen sich auf ein konkretes Beispiel. Die Entwicklung von Grundsteuer, Müllgebühren und weiteren kommunalen Abgaben unterscheidet sich je nach Ort und Zeitraum. Konkrete Prozentangaben sollten anhand der jeweiligen Bescheide und offiziellen Gebühreninformationen überprüft werden.