Die Faszination der Elektromobilität: Warum E-Scooter unseren Alltag verändern
Die urbanen Zentren weltweit erleben seit einigen Jahren einen beispiellosen Wandel in der Fortbewegung. Überall surren kleine, wendige Elektrokleinstfahrzeuge lautlos über Radwege und Straßen. Der E-Scooter hat sich vom kurzlebigen Trendobjekt zu einem festen Bestandteil der modernen Mobilität entwickelt. Wer morgens den Weg zur Arbeit antritt, den Zug erreichen muss oder einfach flexibel durch die Stadt cruisen will, greift längst zum praktischen Klapproller. Doch so unbeschwert das Fahrgefühl auch sein mag, so streng sind die rechtlichen Rahmenbedingungen, die der Gesetzgeber für den Betrieb auf öffentlichen Wegen festgelegt hat.
Besonders die Frage nach dem richtigen Versicherungsschutz sorgt bei vielen Einsteigern regelmäßig für Verwirrung. Schließlich unterscheidet sich die rechtliche Situation von Elektrokleinstfahrzeugen grundlegend von der des klassischen Fahrrades. Während ein normales Rad oft über die private Haftpflichtversicherung abgedeckt ist, unterliegt der E-Scooter dem strengen Pflichtversicherungsgesetz. Wer hier ohne gültige Plakette unterwegs ist, bewegt sich nicht nur in einer rechtlichen Grauzone, sondern begeht eine handfeste Straftat. Aus diesem Grund ist es von essenzieller Bedeutung, sich intensiv mit den verschiedenen Tarifen, den gesetzlichen Mindestanforderungen und den sinnvollen Zusatzleistungen auseinanderzusetzen, bevor die erste Fahrt startet.
Die gesetzliche Grundlage: Warum die Kfz-Haftpflicht unumgänglich ist
Im Zentrum jeder legalen E-Scooter-Nutzung steht die Kfz-Haftpflichtversicherung. Der Gesetzgeber stuft E-Scooter rechtlich als Elektrokleinstfahrzeuge im Sinne der eKFV (Elektrokleinstfahrzeuge-Verordnung) ein. Daraus resultiert unmittelbar die Pflicht, eine spezielle Haftpflichtversicherung abzuschließen. Diese Regelung dient vor allem dem Schutz unbeteiligter Dritter. Kommt es im Straßenverkehr zu einem Unfall, bei dem ein Fußgänger angefahren oder ein parkendes Auto beschädigt wird, stehen schnell Summen im Raum, die den finanziellen Ruin für den Verursacher bedeuten könnten. Die Haftpflichtversicherung fängt diese Risiken vollständig ab.
Darüber hinaus schützt die Police auch den Fahrer selbst vor unberechtigten oder überzogenen Schadensersatzansprüchen. Sollte ein Unfall entstehen, bei dem die Schuldfrage unklar ist oder bei dem der Unfallgegner unverhältnismäßige Forderungen stellt, prüft die Versicherung die Sachlage und wehrt unberechtigte Ansprüche notfalls vor Gericht ab. Dieser passive Rechtsschutz ist ein oft unterschätzter, aber enorm wertvoller Bestandteil des Vertrages. Folglich führt kein Weg daran vorbei, vor der ersten Inbetriebnahme im öffentlichen Raum die entsprechende Versicherungsplakette am Rahmen des Rollers anzubringen.
Der genaue Leistungsumfang der Kfz-Haftpflicht
Wer sich für eine klassische Kfz-Haftpflichtversicherung entscheidet, erhält einen gesetzlich genau definierten Basisschutz. Dieser deckt primär drei Schadensarten ab:
- Personenschäden: Wenn andere Verkehrsteilnehmer, Fußgänger oder Mitfahrende durch den E-Scooter verletzt werden. Hier übernimmt die Versicherung Behandlungskosten, Schmerzensgeld, Verdienstausfall oder im schlimmsten Fall Rentenzahlungen.
- Sachschäden: Wenn Eigentum Dritter beschädigt oder zerstört wird, beispielsweise beim Zusammenstoß mit einem fremden Pkw, einer Schaufensterscheibe oder einem Fahrrad.
- Vermögensschäden: Reine finanzielle Verluste Dritter, die weder aus einem Sach- noch aus einem Personenschaden resultieren, aber ursächlich durch den Unfall entstanden sind.
Die Deckungssummen sind bei den etablierten Versicherungsgesellschaften in der Regel sehr hoch angesetzt. Meist betragen sie pauschal 100 Millionen Euro für Personen-, Sach- und Vermögensschäden, wobei die Höchstsumme pro geschädigte Person bei Personenschäden oft auf 15 Millionen Euro begrenzt ist. Diese astronomisch wirkenden Summen sind notwendig, da gerade bei schweren Personenschäden mit lebenslangen Folgen immense Kosten entstehen können. Die Versicherung stellt somit sicher, dass der Unfallverursacher nicht den Rest seines Lebens für die finanziellen Folgen aufkommen muss.
Die Teilkaskoversicherung: Sinnvoller Schutz für das eigene Eigentum
Obgleich die Haftpflicht gesetzlich vorgeschrieben ist und ausschließlich Schäden an Dritten reguliert, bleibt der eigene E-Scooter bei diesem reinen Basisschutz völlig unversichert. Wenn der Roller gestohlen wird, durch Vandalismus beschädigt oder bei einem Brand zerstört wird, steht der Besitzer ohne Kaskoversicherung mit leeren Händen da. Aus diesem Grund bieten die meisten Versicherer Kombi-Pakete an, die die gesetzliche Haftpflicht direkt mit einer Teilkaskoversicherung verknüpfen.
Die Teilkasko greift genau dann, wenn der Roller durch äußere Einflüsse beschädigt oder entwendet wird. Zu den typischen Leistungen gehören:
- Diebstahl und Raub: Da E-Scooter aufgrund ihrer Kompaktheit bei Langgfingern äußerst beliebt sind, stellt der Diebstahlschutz das wichtigste Argument für die Kasko dar. Wichtig ist hierbei, dass der Roller stets mit einem zertifizierten Schloss an einem festen Gegenstand angeschlossen war.
- Brand und Explosion: Schäden, die durch Feuer, Schwelbrände oder Blitzschlag am E-Scooter entstehen.
- Elementarschäden: Unwetterschäden durch Sturm, Hagel, Überschwemmung oder Lawinen.
- Zusammenstoß mit Tieren: Unfälle, die durch das Anfahren von Tieren jeglicher Art während der Fahrt verursacht werden.
- Kurzschluss und Kabelschäden: Schäden an der Verkabelung durch Kurzschlüsse, wobei oft auch Folgeschäden am Akku oder Motor bis zu einer gewissen Höchstgrenze mitversichert sind.
In der Regel wird die Teilkaskoversicherung mit einer Selbstbeteiligung von meist 150 Euro pro Schadensfall angeboten. Das bedeutet, dass der Versicherungsnehmer im Schadensfall einen Betrag von 150 Euro selbst trägt, während die darüber hinausgehenden Kosten von der Versicherung übernommen werden. Angesichts von Anschaffungskosten oft jenseits der 500- oder 1000-Euro-Marke ist diese Kombination für die allermeisten Nutzer eine äußerst kluge und wirtschaftliche Entscheidung.
Gibt es eine Vollkaskoversicherung oder Unfallversicherung für E-Scooter?
Im Zuge der Suche nach dem idealen Versicherungsschutz taucht häufig die Frage auf, ob es auch eine Vollkaskoversicherung für E-Scooter gibt. Die ehrliche Antwort lautet: Klassische Vollkaskotarife, wie man sie aus der Autoversicherung kennt (die auch selbstverschuldete Unfälle oder Vandalismus ohne Fremdeinwirkung abdecken), sind im Bereich der E-Scooter extrem selten und wirtschaftlich meist unattraktiv. Die Versicherungsprämien würden in keinem gesunden Verhältnis zum Wiederbeschaffungswert des Rollers stehen.
Ebenso verhält es sich mit der Unfallversicherung für den eigenen Körper. Wenn du auf dem E-Scooter stürzst, weil du eine Bodenwelle übersehen hast oder dir ein Fahrfehler unterläuft, greift die Kfz-Haftpflicht nicht, da diese ausschließlich für Schäden an Dritten aufkommt. Auch die Teilkasko hilft bei reinen Eigenschäden an der eigenen Gesundheit nicht weiter. Wer sich gegen die finanziellen Folgen eigener Verletzungen absichern möchte, benötigt eine private Unfallversicherung oder eine spezialisierte Insassen-Unfallversicherung. Einige wenige Versicherer bieten solche Zusatzbausteine an, allerdings lohnt sich hier ein genauer Blick in das Kleingedruckte, um zu prüfen, ob Elektrokleinstfahrzeuge explizit im Leistungskatalog eingeschlossen sind.
Das magische Datum: Das Versicherungsjahr und der Stichtag 1. März
Ein absolut zentraler Aspekt bei der E-Scooter-Versicherung ist der Rhythmus des Versicherungsjahres. Anders als bei privaten Haftpflicht- oder Hausratversicherungen, die sich meist nach dem Kalenderjahr oder dem individuellen Vertragsabschluss richten, gilt für die E-Scooter-Plakette ein starrer gesetzlicher Stichtag. Das Versicherungsjahr beginnt stets am 1. März eines Jahres und endet am 28. bzw. 29. Februar des darauffolgenden Jahres.
Das hat zur Konsequenz, dass die kleine Klebeplakette jedes Jahr im Frühling ihre Gültigkeit verliert. Wer am 1. März noch mit der alten Plakette aus dem Vorjahr unterwegs ist, fährt de facto ohne gültigen Versicherungsschutz und macht sich strafbar. Um den Übergang reibungslos zu gestalten, wechseln jedes Jahr auch die Farben der Kennzeichen (traditionell im Wechsel Schwarz, Blau, Grün). Die Versicherer versenden die neuen Plaketten meist ab Mitte Februar, sodass rechtzeitig vor dem Stichtag umgeklebt werden kann. Wer den Roller im Sommer oder Herbst anmeldet, zahlt übrigens keinen vollen Jahrestagessatz, sondern die Prämie wird in der Regel anteilig für die restlichen Monate des laufenden Versicherungsjahres berechnet.
Schritt-für-Schritt: Was tun im Schadensfall?
Sollte trotz aller Vorsicht einmal der Ernstfall eintreten, ist kühler Kopf und systematisches Handeln gefragt. Unabhängig davon, ob es sich um einen Unfall mit einem Dritten oder um einen Diebstahl handelt, gibt es klare Abläufe, die eingehalten werden müssen, um den Versicherungsschutz nicht zu gefährden.
- Erste Hilfe und Absicherung: Steht die körperliche Unversehrtheit im Vordergrund, müssen sofort Rettungsdienste alarmiert und die Unfallstelle abgesichert werden.
- Polizei hinzuziehen: Bei Personenschäden oder größeren Sachschäden ist das Hinzurufen der Polizei absolute Pflicht. Auch bei Fahrerflucht oder Vandalismus muss umgehend Anzeige erstattet werden.
- Beweise sichern: Fotografiere die Unfallstelle, die beteiligten Fahrzeuge, Bremsspuren und Schäden aus verschiedenen Perspektiven. Notiere dir die Kontaktdaten von Zeugen und dem Unfallgegner.
- Schadenmeldung einreichen: Informiere deine Versicherung so schnell wie möglich über das Online-Portal, telefonisch oder per E-Mail. Schildere den Hergang sachlich und wahrheitsgemäß.
- Keine Schuldanerkenntnisse: Unterschreibe vor Ort niemals ein Schuldbekenntnis. Überlasse die rechtliche Prüfung vollständig den Experten deiner Versicherung.
Im Falle eines Diebstahls gilt ein ähnliches Prozedere: Erstatte unverzüglich Anzeige bei der Polizei. Die Diebstahlmeldung mitsamt des polizeilichen Aktenzeichens reichst du dann gemeinsam mit dem Kaufbeleg und den Unterlagen des Rollers bei deiner Teilkaskoversicherung ein.
Kosten und Tarife: Wie viel muss man für den Schutz ausgeben?
Die finanzielle Hürde für eine E-Scooter-Versicherung ist erfreulich gering. Da die Konkurrenz unter den Anbietern groß ist, profitieren Verbraucher von moderaten Preisen. Eine reine Kfz-Haftpflichtversicherung schlägt je nach Anbieter und Alter des Fahrers oft mit Beiträgen zwischen 20 und 50 Euro pro Jahr zu Buche. Wer sich für das Rundum-Sorglos-Paket inklusive Teilkasko entscheidet, landet meist in einem Korridor zwischen 50 und 90 Euro jährlich.
Dabei spielen verschiedene Faktoren eine Rolle bei der Preisberechnung:
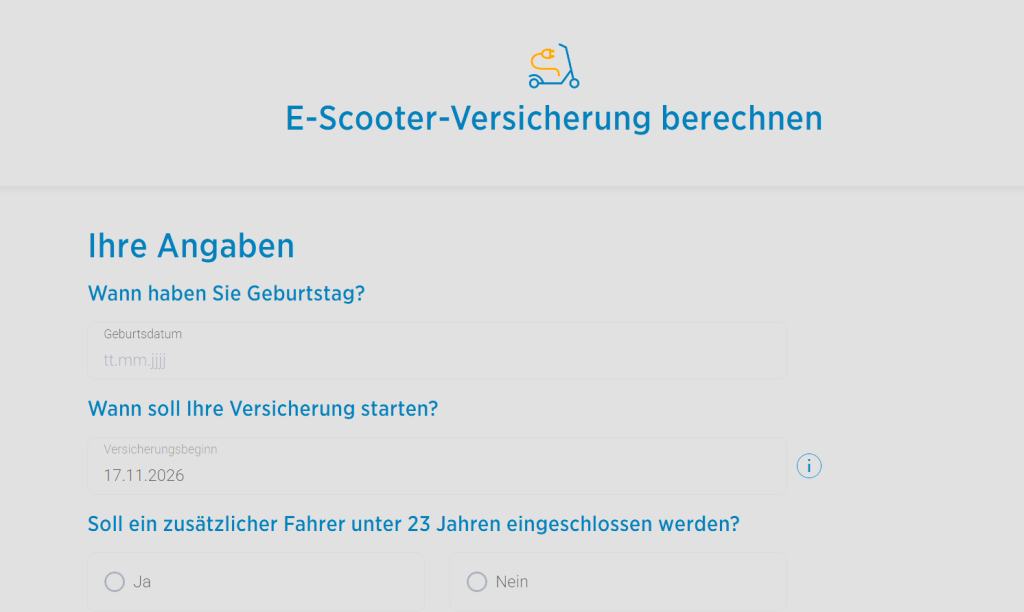
- Alter des Fahrers: Jugendliche unter 23 Jahren zahlen aufgrund statistisch höherer Unfallrisiken bei einigen Versicherern einen spürbar höheren Beitrag als ältere, erfahrenere Fahrer.
- Wahl des Leistungsumfangs: Die reine Haftpflicht ist stets am günstigsten; die Teilkasko mit oder ohne Selbstbeteiligung erhöht den Preis moderat.
- Region und Halter: In manchen Fällen fließen regionale Risikofaktoren ein, allerdings ist dies bei E-Scootern weit weniger komplex als bei der herkömmlichen Kfz-Versicherung für PKW.
Ein regelmäßiger Online-Vergleich lohnt sich allemal, um den günstigsten Tarif für die individuellen Bedürfnisse herauszufiltern. Viele große Direktversicherer und etablierte Filialversicherer bieten den Abschluss mittlerweile komplett digital innerhalb weniger Minuten an.
Die wichtigsten Voraussetzungen für den Vertragsabschluss
Bevor die Police ausgestellt und die begehrte Plakette verschickt werden kann, verlangen die Versicherer einige spezifische Daten über den E-Scooter. Ohne diese Angaben ist kein Versicherungsvertrag möglich, da das Kleinfahrzeug eindeutig identifizierbar sein muss. Zu den unabdingbaren Voraussetzungen gehören:
- Die Fahrgestellnummer (FIN): Eine eindeutige Seriennummer, die direkt am Rahmen des E-Scooters eingestanzt oder auf einem festen Typenschild angebracht ist.
- Die Allgemeine Betriebserlaubnis (ABE) oder Datenbestätigung: Das Dokument, das bescheinigt, dass der Roller den deutschen Straßenverkehrsregeln entspricht und eine offizielle Zulassung besitzt. E-Scooter ohne ABE dürfen in Deutschland im öffentlichen Raum überhaupt nicht gefahren und folglich auch nicht versichert werden.
- Persönliche Daten des Halters: Name, Anschrift und das Geburtsdatum, da das Mindestalter für das Fahren von E-Scootern in Deutschland bei 14 Jahren liegt.
Es ist dringend davon abzuraten, Roller ohne gültige ABE (beispielsweise Direktimporte aus dem außereuropäischen Ausland mit überhöhter Höchstgeschwindigkeit) zu erwerben oder zu betreiben. Keine Versicherung der Welt versichert illegale Umbauten oder nicht zugelassene Modelle, was im Schadensfall zum finanziellen Desaster führt.
Häufige Fehler bei der E-Scooter-Versicherung und wie du sie vermeidest
Trotz der vermeintlichen Einfachheit passieren im Alltag immer wieder typische Fehler im Umgang mit der Versicherungspflicht. Diese Stolpersteine lassen sich jedoch durch vorausschauendes Handeln leicht umschiffen.
Ein klassischer Fehler ist das schlichte Vergessen des Stichtags am 1. März. Viele Nutzer gehen fälschlicherweise davon aus, dass sich der Vertrag automatisch verlängert, ohne dass eine neue Plakette aufgeklebt werden muss. Zwar verlängert sich der Vertrag bei manchen Anbietern rein administrativ, wenn man nicht rechtzeitig kündigt, doch die neue Plakette für das aktuelle Versicherungsjahr muss zwingend physisch am Roller angebracht werden. Ohne das aktuelle Schild ist man ordnungswidrig unterwegs.
Ein weiterer Stolperstein betrifft die Verwendung von ungeeigneten Schlössern. Wenn die Teilkasko im Falle eines Diebstahls einspringen soll, verlangen die Versicherer meist den Nachweis, dass der Roller mit einem „wetterfesten Bügelschloss oder einem massiven Kettenschloss“ an einem festen Gegenstand (wie einem Fahrradständer oder Laternenmast) angeschlossen war. Billige Seilschlösser, die sich in Sekundenschnelle durchknipsen lassen, führen im Schadensfall oft zu Diskussionen oder zur Leistungsabsenkung seitens der Gesellschaft.
Schließlich unterschätzen viele Fahrer das Thema Tuning. Das nachträgliche Entdrosseln der Software, um schneller als die gesetzlich erlaubten 20 km/h zu fahren, lässt die Betriebserlaubnis sofort erlöschen. Damit entfällt augenblicklich auch der Versicherungsschutz. Verursacht man mit einem getunten Roller einen Unfall, zahlt die Haftpflicht zwar im Innenverhältnis zunächst an den Geschädigten, fordert die Summe im Anschluss aber in vollem Umfang vom Verursacher zurück – ein Risiko, das in keinem Verhältnis zum temporären Geschwindigkeitsgewinn steht.
Die wichtigsten Anbieter für die E-Scooter-Versicherung im Überblick
Der Markt für Elektrokleinstfahrzeuge in Deutschland ist hart umkämpft, was potenziellen Kunden zugutekommt. Nahezu alle etablierten Versicherungsgesellschaften bieten mittlerweile standardisierte Tarife an, die sich vor allem durch den Preis, das Alter des Fahrers und optionale Zusatzleistungen unterscheiden. Wer sich einen Überblick verschaffen möchte, findet bei den bekannten deutschen Versicherern solide und schnelle Lösungen für die jährliche Plakette.
Die Preisspanne variiert je nach Gesellschaft, dem gewählten Leistungsumfang (reine Haftpflicht versus Kombination mit Teilkasko) und dem Alter des Fahrers teils deutlich. Da Versicherungen für unter 23-jährige Fahrer aufgrund statistischer Unfallrisiken häufig einen Aufschlag verlangen, lohnt sich ein genauer Blick auf die Konditionen der einzelnen Gesellschaften.
Die führenden Versicherungsgesellschaften und ihre Tarife
Die folgenden Anbieter gehören zu den etabliertesten Anlaufstellen für die E-Scooter-Versicherung und decken sowohl die gesetzliche Pflicht als auch nützliche Kasko-Optionen ab:
- DEVK: Gehört traditionell zu den preislich attraktivsten Anbietern auf dem Markt. Die reine Haftpflicht ist oft schon ab rund 15 bis 20 Euro pro Jahr zu haben. Eine Teilkaskoversicherung (meist mit einer Selbstbeteiligung von 150 Euro) lässt sich unkompliziert integrieren. Der Vorteil liegt im dichten Netz an lokalen Filialen sowie der unkomplizierten Online-Abwicklung.
- HUK-COBURG / HUK24: Als Branchenriese im Kfz-Bereich ist die HUK extrem stark vertreten. Die Haftpflichtversicherung (mit Deckungssummen bis zu 100 Millionen Euro) kostet je nach Altersklasse meist zwischen 20 und 35 Euro jährlich. Der Online-Ableger HUK24 bietet besonders schlanke digitale Prozesse. Optional lassen sich hier oft Zusatzbausteine wie ein Akku- oder Helmschutz dazubuchen.
- Meine Huk24 Empfehlung Kunden werben Kunden Link. Es wäre nett wenn Du diesen Link nutzen würdest.
- Die Bayerische: Dieser Versicherer positioniert sich stark im Bereich moderner Mobilität und bietet clevere Tarife, die oft schon nützliche Zusatzleistungen wie eine integrierte Pannenhilfe beinhalten. Die Einstiegspreise für die Haftpflicht starten meist im Bereich von rund 15,80 Euro pro Jahr.
- Allianz: Der Marktführer bietet gewohnt solide Serviceleistungen und einen oft europaweiten Versicherungsschutz. Die Preise liegen hier meist etwas höher im Mittelfeld (Haftpflicht ab ca. 25 Euro), dafür punktet das Unternehmen mit einem reibungslosen Schadensmanagement und hoher Verlässlichkeit.
- Zurich: Als Besonderheit im ansonsten recht standardisierten Markt bietet die Zurich in einigen Tarifen sogar echte Vollkaskorandbedingungen an, die über die normale Teilkasko hinausgehen und auch Eigenschäden oder Vandalismus abdecken können. Die Kosten für solche Rundum-Pakete liegen dann allerdings deutlich höher (oft zwischen 98 und 130 Euro jährlich).
- WGV & VHV: Beide Gesellschaften sind bekannt für ihre äußerst schlanke Kostenstruktur und tauchen in Preisvergleichen regelmäßig auf den vorderen Rängen auf. Besonders für Fahrer über 23 Jahre bieten sie sehr günstige Kombi-Tarife aus Haftpflicht und Teilkasko an.
Faktoren, die den Preis beeinflussen
Wer den passenden Anbieter auswählt, sollte verschiedene Variablen berücksichtigen, die den finalen Versicherungsbeitrag direkt beeinflussen:
- Das Alter des Fahrers: Fahrer unter 23 Jahren zahlen bei fast allen Gesellschaften einen Risikozuschlag. Während ältere Fahrer oft von den günstigsten Einstiegspreisen profitieren, verdoppeln sich die Haftpflicht- und Kaskokosten für Jugendliche unter 23 Jahren mitunter.
- Die Laufzeit im Versicherungsjahr: Da das E-Scooter-Jahr starr am 1. März beginnt und am letzten Februartag des Folgejahres endet, bieten die Versicherer unterjährig gestaffelte Tarife an. Wer den Roller beispielsweise erst im August anmeldet, zahlt keinen vollen Jahresbeitrag, sondern nur den anteiligen Betrag für die verbleibenden Monate.
- Die Wahl der Selbstbeteiligung: Entscheidet man sich für ein Kombi-Paket mit Teilkasko, senkt eine Selbstbeteiligung von 150 Euro im Schadensfall die jährliche Prämie spürbar ab.
Unabhängig vom gewählten Anbieter gilt: Die Bestellung der Plakette funktioniert heutzutage bei fast allen Gesellschaften innerhalb weniger Minuten digital. Nach Angabe der Fahrgestellnummer (FIN) und der ABE-Daten wird die Versicherungsplakette per Post direkt nach Hause geschickt, sodass sie sofort am Roller aufgeklebt werden kann.
Zusammenfassung: Worauf es am Ende ankommt
Die E-Scooter-Versicherung ist kein lästiges Übel, sondern das fundamentale Ticket für eine unbeschwerte und rechtssichere Teilnahme am Straßenverkehr. Die gesetzliche Haftpflicht schützt vor existenzbedrohlichen Schadensersatzforderungen Dritter, während die optionale Teilkasko das eigene Portemonnaie bei Diebstahl oder Naturgewalten entlastet. Dank transparenter Tarife, unkomplizierter Online-Anträge und geringer Jahresbeiträge ist der Schutz in wenigen Minuten geregelt.
Wer darauf achtet, ein zugelassenes Modell mit gültiger ABE zu wählen, die Frist zum 1. März im Blick behält und sein Gefährt stets sicher anschließt, bewegt sich auf der absolut sicheren Seite. So steht dem mobilen Fahrspaß durch den urbanen Raum absolut nichts mehr im Weg.
weitere interessante links
- Bevor Du einen E-Scooter kaufts lies das!
- Kfz-Versicherung wechseln und 60 € Gutschein sichern
- ARAG Rechtsschutzversicherung: Tarife, Leistungen & Vorteile
- Allianz Direct Reiseversicherung: Reiseschutz für deinen Urlaub
- Kfz Versicherung vergleichen & sparen | Jetzt Beitrag senken
- Neue Zusatzkosten für Millionen Versicherte
- Autoversicherungsvergleich 2026: Tarife, Kosten, Sicherheit
- Bankschließfach Versicherung: Schutz für Werte
- Kfz Beiträge ab 2026: Erhöhung um 20% rechtens?
- 2026 Versicherungen: Kostenexplosion verhindern
- DA Direkt Kfz-Versicherung – Testsieger mit günstigen Tarifen
- Kfz Versicherungsvergleich – günstig & transparent
- Krankenkassen erhöhen Zusatzbeitrag ab August 2025
- Deutsche Botschaft Türkei: Notfallhinweis
- Bauherrenhaftpflicht & Bauleistungsversicherung erklärt
- E-Scooter 🛴 Versicherung: Barmenia vs. GVV Direkt im Vergleich
- GVV Direktversicherung AG Shop – Sicherheit für dein Leben
- Telefonservice der deutschen Versicherungen: Endlose Warteschleifen, kein Mensch, fieser Ton und keine Hilfe
- Verkehrsunfall in der Türkei mit deutschem Auto – Was Sie als DA Direkt-, ADAC Plus- und Roland-Rechtsschutz-Kunde wissen müssen
- Die besten Rechtsschutzversicherungen 2025 | Vergleich & Tipps
- Was passiert, wenn die Rechtsschutzversicherung während eines Prozesses kündigt? | Rechtsschutz & Prozesskosten
- Rechtsschutz bei Arbeitslosigkeit & Prozesskostenhilfe 2025 – Vergleich & Hilfe
- Strafrecht Rechtsschutz: Ihr Schutz bei Anklage, Ermittlungen & Unfällen
- Private Krankenversicherung Vergleich – Schnell & Direkt
- Kfz-Versicherung Tarifrechner: Schnell und einfach vergleichen
Haftungsausschluss
Der vorliegende Artikel dient ausschliesslich zu Informationszwecken und stellt keine rechtliche oder finanzielle Beratung dar. Für die Richtigkeit, Vollständigkeit und Aktualität der bereitgestellten Inhalte wird keine Gewähr übernommen. Maßgeblich sind stets die jeweiligen Versicherungsbedingungen der einzelnen Anbieter sowie die gesetzlichen Bestimmungen der Straßenverkehrsordnung und der eKFV in ihrer aktuellen Fassung.