Haushaltskrise ab 2028: Warum Deutschland vor einer finanziellen Zerreißprobe steht
Deutschland steht vor einer finanzpolitischen Herausforderung, die weit über die jährlichen Haushaltsverhandlungen in Berlin hinausgeht. Während die Bundesregierung immer höhere Ausgaben für Verteidigung, Infrastruktur, soziale Sicherung und staatliche Aufgaben einplant, wachsen gleichzeitig die Schulden und die Belastungen durch Zinszahlungen. Führende Ökonomen warnen deshalb vor einer schweren Haushaltskrise ab 2028. Die entscheidende Frage lautet inzwischen nicht mehr nur, wie viel Geld der Staat ausgeben kann, sondern welche Ausgaben langfristig überhaupt noch finanzierbar sind.
Besonders brisant ist die Entwicklung, weil mehrere finanzielle Probleme gleichzeitig aufeinandertreffen. Die Bevölkerung wird älter, die Sozialversicherungen benötigen mehr Geld, die Verteidigungsausgaben steigen und gleichzeitig muss Deutschland dringend in Straßen, Brücken, Schulen, Digitalisierung und Energieversorgung investieren. Hinzu kommen steigende Zinskosten, die einen immer größeren Teil des verfügbaren Haushalts verschlingen.
Die Warnungen kommen nicht allein aus der Wissenschaft. Auch der Bundesrechnungshof sieht eine gefährliche Verschuldungsdynamik und fordert eine strukturelle Konsolidierung der Staatsfinanzen. Damit wächst der politische Handlungsdruck erheblich. Denn ab 2028 könnten Entscheidungen notwendig werden, die unmittelbar auf Steuern, Sozialleistungen, staatliche Förderprogramme und die finanzielle Situation privater Haushalte durchschlagen.
Eine Staatspleite steht damit nicht unmittelbar bevor. Allerdings zeigt die Entwicklung, dass die bisherige Haushaltspolitik an Grenzen stößt. Ohne klare Prioritäten, wirksame Reformen und eine nachhaltige Finanzierung drohen langfristig erhebliche Belastungen für Wirtschaft und Gesellschaft.
Warum Ökonomen vor einer Haushaltskrise ab 2028 warnen
Die Warnung vor einer Haushaltskrise ist vor allem auf die wachsende Lücke zwischen den politischen Ausgabenversprechen und den tatsächlich verfügbaren finanziellen Mitteln zurückzuführen. Der Staat übernimmt immer mehr Aufgaben, während die Finanzierung dieser Verpflichtungen zunehmend über Kredite abgesichert werden muss.
Der Blick auf den Bundeshaushalt 2027 und die anschließende Finanzplanung zeigt die Größenordnung. Nach den veröffentlichten Planungszahlen sollen die Ausgaben des Bundes von 524,5 Milliarden Euro im Jahr 2026 auf 555,4 Milliarden Euro 2027 steigen. Für 2028 sind bereits 588,2 Milliarden Euro vorgesehen. Im Jahr 2030 könnten die Bundesausgaben nach dieser Planung schließlich 635,4 Milliarden Euro erreichen.
Diese Entwicklung bedeutet allerdings nicht automatisch, dass Deutschland zahlungsunfähig wird. Entscheidend ist vielmehr, wie die Ausgaben finanziert werden, welche Einnahmen ihnen gegenüberstehen und wie stark die Zinsbelastung wächst.
Besonders kritisch wird die Situation, wenn zusätzliche Kredite nicht ausreichend in wirtschaftliches Wachstum münden. Kredite können sinnvoll sein, wenn damit produktive Infrastruktur, moderne Verkehrswege, leistungsfähige Bildungseinrichtungen oder neue wirtschaftliche Kapazitäten entstehen. Werden dagegen dauerhaft laufende Verpflichtungen über neue Schulden finanziert, verschärft sich das strukturelle Problem.
Genau an diesem Punkt setzen die Warnungen führender Wirtschaftsforscher an. Ifo-Präsident Clemens Fuest fordert eine klare Priorisierung der staatlichen Ausgaben. Vor allem Verteidigung und Infrastruktur müssten angesichts der aktuellen Herausforderungen berücksichtigt werden. Andere Ausgaben sollten nach seiner Einschätzung eingefroren oder, soweit möglich, gekürzt werden. Falls eine solche Priorisierung politisch nicht durchsetzbar sei, könnten Steuererhöhungen notwendig werden.
Auch Achim Wambach, Präsident des Zentrums für Europäische Wirtschaftsforschung, sieht die finanzielle Lage ab 2028 besonders kritisch. Eine wirtschaftliche Erholung allein werde die strukturellen Probleme nicht lösen. Entscheidend seien vielmehr Reformen bei den Sozialversicherungen und ein Abbau von Subventionen, die keinen ausreichenden Beitrag zum Wirtschaftswachstum leisten.
Die Warnungen zeigen damit eine grundlegende Veränderung der finanzpolitischen Debatte: Nicht mehr jede zusätzliche Ausgabe lässt sich selbstverständlich mit neuen Krediten rechtfertigen. Vielmehr rückt die Frage in den Mittelpunkt, welche staatlichen Leistungen tatsächlich Priorität besitzen und welche finanziellen Verpflichtungen auf Dauer tragbar sind.
Der Bundeshaushalt 2028: Diese Zahlen machen die Entwicklung deutlich
Ein Blick auf die Finanzplanung verdeutlicht, warum das Jahr 2028 eine besondere Bedeutung erhält. Die Bundesregierung plant mit erheblichen Ausgabensteigerungen. Gleichzeitig wachsen die Kreditaufnahme und die Zinskosten.
| Haushaltsjahr | Geplante Ausgaben | Nettokreditaufnahme |
|---|---|---|
| 2026 | 524,5 Milliarden Euro | 98,0 Milliarden Euro |
| 2027 | 555,4 Milliarden Euro | 118,7 Milliarden Euro |
| 2028 | 588,2 Milliarden Euro | 148,8 Milliarden Euro |
| 2029 | 597,8 Milliarden Euro | 152,0 Milliarden Euro |
| 2030 | 635,4 Milliarden Euro | 167,3 Milliarden Euro |
Quelle: Finanzplanung des Bundes, dargestellt in den Parlamentsnachrichten des Deutschen Bundestages vom 14. November 2026. Es handelt sich um Planungswerte und nicht um bereits feststehende tatsächliche Jahresergebnisse.
Die Zahlen machen deutlich, dass die geplante Kreditaufnahme erheblich zunimmt. Dabei muss zwischen der Nettokreditaufnahme des regulären Bundeshaushalts und zusätzlichen Krediten außerhalb der regulären Schuldenregel unterschieden werden. Auch Sondervermögen besitzen eigene Kreditermächtigungen.
Deshalb ist die Betrachtung einzelner Haushaltszahlen allein nicht ausreichend. Erst die Gesamtschau aus Kernhaushalt, Sondervermögen, Verteidigungsausgaben und weiteren staatlichen Verpflichtungen zeigt, welche finanziellen Belastungen tatsächlich entstehen können.
Hinzu kommt, dass die geplanten Einnahmen ebenfalls wachsen. Die Steuereinnahmen sollen nach den vorliegenden Zahlen von 387,2 Milliarden Euro 2026 auf 437,3 Milliarden Euro 2030 steigen. Trotzdem reicht dieser Zuwachs nicht aus, um sämtliche geplanten Ausgaben ohne zusätzliche Kreditaufnahme zu finanzieren.
Besonders auffällig ist der verbleibende finanzpolitische Handlungsbedarf. Für 2028 werden in der Finanzplanung rund 22 Milliarden Euro ausgewiesen. Für 2029 sind es etwa 39 Milliarden Euro und für 2030 rund 48 Milliarden Euro. Diese Beträge zeigen, dass weitere Konsolidierungsmaßnahmen erforderlich bleiben.
Steigende Zinskosten werden zum Milliardenproblem
Eine der größten Gefahren für den Bundeshaushalt liegt nicht allein in der Höhe der Schulden, sondern in den Kosten ihrer Finanzierung. Denn jeder Kredit verursacht Zinsen. Je größer der Schuldenbestand und je höher die Finanzierungskosten, desto mehr Geld muss der Staat für den Schuldendienst aufbringen.
Diese Entwicklung kann zu einem problematischen Kreislauf führen. Steigen die Zinsausgaben, bleibt weniger Geld für andere Aufgaben übrig. Werden gleichzeitig neue Kredite aufgenommen, wächst der Schuldenbestand weiter. Dadurch können wiederum zusätzliche Zinsverpflichtungen entstehen.
Nach den im Bundestag veröffentlichten Finanzplanungszahlen sollen die Zinsausgaben des Bundes im Kernhaushalt deutlich steigen:
| Jahr | Geplante Zinsausgaben |
|---|---|
| 2027 | 41,9 Milliarden Euro |
| 2028 | 55,2 Milliarden Euro |
| 2029 | 68,1 Milliarden Euro |
| 2030 | 80,7 Milliarden Euro |
Quelle: Deutscher Bundestag, Finanzplan des Bundes 2026 bis 2030. Die ausgewiesenen Beträge berücksichtigen auch die im Bericht genannten Zinszahlungen bestimmter Sondervermögen.
Damit könnten die jährlichen Zinsausgaben innerhalb weniger Jahre erheblich zunehmen. Besonders problematisch ist, dass diese Mittel nicht für neue Schulen, bessere Straßen, zusätzliche Pflegeangebote oder eine Modernisierung der Verwaltung eingesetzt werden können.
Zinszahlungen sind feste finanzielle Verpflichtungen. Sie müssen unabhängig davon geleistet werden, ob die Wirtschaft gerade wächst, die Steuereinnahmen steigen oder die Bundesregierung neue politische Schwerpunkte setzen möchte.
Genau deshalb warnen Finanzexperten vor einer zunehmenden Verengung des politischen Handlungsspielraums. Ein immer größerer Anteil der Einnahmen ist bereits durch bestehende Verpflichtungen gebunden. Dadurch wird es schwieriger, auf neue Krisen zu reagieren oder dringend benötigte Investitionen umzusetzen.
Zinsprognose bis 2030: Droht Deutschland eine neue Hochzinsphase?
Die drohende Haushaltskrise ab 2028 könnte nicht nur die Staatsfinanzen, sondern auch die Zinslandschaft in Europa nachhaltig verändern. Besonders interessant ist dabei die Frage, ob die Finanzierungskosten für Deutschland, Unternehmen und private Haushalte bis 2030 weiter steigen könnten. Denn während die Europäische Zentralbank (EZB) ihre Geldpolitik vor allem an der Inflation ausrichtet, beeinflussen die wachsenden Staatsschulden zusätzlich die Renditen langfristiger Staatsanleihen.
Damit entsteht eine Entwicklung, die für Sparer durchaus interessant, für Kreditnehmer jedoch problematisch werden könnte. Einerseits benötigen Staaten immer mehr Kapital, andererseits verlangen Investoren möglicherweise höhere Renditen, wenn die Verschuldung und die Unsicherheit über die langfristige Finanzierbarkeit zunehmen.
Eine erneute Zinswende nach oben ist deshalb durchaus denkbar. Allerdings bedeutet eine höhere deutsche Staatsverschuldung nicht automatisch, dass die EZB ihre Leitzinsen ebenfalls anheben muss. Beide Zinsentwicklungen hängen von unterschiedlichen wirtschaftlichen Faktoren ab.
Warum die Haushaltskrise die Zinsen nach oben treiben könnte
Deutschland gilt traditionell als besonders verlässlicher Schuldner. Deutsche Bundesanleihen genießen deshalb bei internationalen Investoren einen hohen Stellenwert. Allerdings verändert sich die Situation, wenn der Staat dauerhaft deutlich mehr Kredite aufnehmen muss und gleichzeitig seine Zinsausgaben stark wachsen.
Wenn der Bund immer mehr Anleihen ausgeben muss, steigt das Angebot an Staatsanleihen am Kapitalmarkt. Treffen diese zusätzlichen Anleihen auf eine begrenzte Nachfrage, können Investoren höhere Renditen verlangen. Dadurch steigen die Finanzierungskosten des Staates.
Hinzu kommt ein weiterer Faktor: Investoren betrachten nicht nur die aktuelle Verschuldung, sondern auch die langfristige finanzielle Entwicklung. Wenn Zweifel an der Haushaltsdisziplin entstehen oder die Kreditaufnahme dauerhaft stark wächst, können zusätzliche Risiko- und Laufzeitprämien verlangt werden.
Die Europäische Zentralbank beobachtet diese Entwicklung ebenfalls. In ihrem Wirtschaftsbericht vom November 2026 beschreibt sie, dass die langfristigen Staatsanleiherenditen im Euroraum auf einem erhöhten Niveau liegen. Zugleich hätten steigende staatliche Finanzierungserfordernisse und fiskalische Unsicherheiten die langfristigen Renditen beeinflusst.
So könnten sich die Zinsen bis 2030 entwickeln
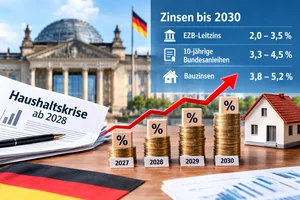
Auf Grundlage der aktuellen Kapitalmarktentwicklung, der EZB-Projektionen und der zunehmenden staatlichen Finanzierungsbedürfnisse lässt sich ein mögliches Szenario für die kommenden Jahre ableiten.
Die folgende Einschätzung ist ausdrücklich eine eigene Szenarioprognose und keine offizielle Vorhersage der EZB. Die Bandbreiten berücksichtigen sowohl eine anhaltend erhöhte Staatsverschuldung als auch mögliche wirtschaftliche Entlastungen.
| Jahr | EZB-Einlagensatz | 10-jährige Bundesanleihen | Mögliche Bauzinsen |
|---|---|---|---|
| 2027 | 2,5–3,0 % | 3,0–3,7 % | 3,5–4,5 % |
| 2028 | 2,25–3,25 % | 3,2–4,0 % | 3,7–4,8 % |
| 2029 | 2,0–3,25 % | 3,3–4,3 % | 3,8–5,0 % |
| 2030 | 2,0–3,5 % | 3,3–4,5 % | 3,8–5,2 % |
Eigene Modellschätzung auf Basis der verfügbaren Markt- und Wirtschaftsprognosen im November 2026. Die Angaben sind nominale jährliche Zinssätze und keine garantierten Werte. Bei Bauzinsen wird ein typisches langfristiges Hypothekendarlehen unterstellt. Individuelle Kreditkonditionen können erheblich abweichen.
2027: Die Zinsen könnten zunächst auf erhöhtem Niveau bleiben
Bereits 2027 könnte sich zeigen, dass die Finanzierungskosten in Europa nicht mehr so schnell zurückgehen wie in früheren Jahren. Die aktuellen Kapitalmarktschätzungen der LBBW gehen für Ende 2027 beispielsweise von einem EZB-Einlagensatz von 2,75 Prozent und einer Rendite zehnjähriger Bundesanleihen von rund 3,35 Prozent aus.
Das wäre ein Hinweis darauf, dass die Kapitalmärkte bereits einen Teil der höheren staatlichen Finanzierungsbedürfnisse berücksichtigen.
2028: Das kritische Jahr für den deutschen Kapitalmarkt
Im Jahr 2028 könnte sich der finanzpolitische Druck deutlich verstärken. Wenn die Kreditaufnahme des Bundes weiter steigt, die Zinsausgaben zunehmen und gleichzeitig keine ausreichenden Reformen bei den Sozialausgaben erfolgen, könnte die Nachfrage nach höheren Renditen bei deutschen Staatsanleihen zunehmen.
Eine Rendite zehnjähriger Bundesanleihen von rund vier Prozent wäre in einem solchen Szenario durchaus vorstellbar. Das würde nicht bedeuten, dass Deutschland vor einer Zahlungsunfähigkeit steht. Es würde allerdings zeigen, dass die Finanzierung des Staates teurer geworden ist.
2029: Höhere Finanzierungskosten könnten sich verfestigen
Wenn die Haushaltsprobleme nicht gelöst werden, könnten sich höhere Renditen langfristig etablieren. Besonders problematisch wäre eine Situation, in der die Wirtschaft nur schwach wächst, während die staatlichen Ausgaben und die Zinsverpflichtungen weiter zunehmen.
Investoren könnten dann eine höhere Rendite verlangen, um langfristige deutsche Staatsanleihen zu halten. Gleichzeitig könnten Unternehmen und private Kreditnehmer mit höheren Finanzierungskosten konfrontiert werden.
2030: Eine neue Normalität mit höheren Zinsen?
Bis 2030 könnte sich ein dauerhaft höheres Zinsniveau herausbilden. Ein Szenario mit zehnjährigen Bundesanleiherenditen zwischen 3,3 und 4,5 Prozent wäre angesichts der beschriebenen Risiken nicht ausgeschlossen.
Allerdings wäre auch eine gegenteilige Entwicklung möglich. Wenn Deutschland seine Ausgaben konsequent priorisiert, die Wirtschaft kräftig wächst und die Inflation dauerhaft unter Kontrolle bleibt, könnten die Renditen wieder sinken.
Die zentrale Prognose:Eine Rückkehr zu den extrem niedrigen Zinsen der Jahre vor 2022 erscheint bis 2030 nicht als Basisszenario. Wahrscheinlicher ist ein Umfeld, in dem langfristige Zinsen stärker schwanken und staatliche Verschuldung sowie Inflation eine größere Rolle spielen.
Was bedeutet das für Bauzinsen und Immobilienkäufer?
Besonders interessant wird die Entwicklung für den Immobilienmarkt. Bauzinsen orientieren sich nicht direkt am EZB-Leitzins, sondern unter anderem an langfristigen Kapitalmarktrenditen, Pfandbriefen, Refinanzierungskosten und der Risikobewertung der Banken.
Wenn zehnjährige Bundesanleihen deutlich höhere Renditen erzielen, kann das auch den Druck auf die Baufinanzierung erhöhen. Allerdings ist der Zusammenhang nicht eins zu eins. Banken kalkulieren ihre Kreditkonditionen zusätzlich anhand der Bonität, der Eigenkapitalquote und der jeweiligen Laufzeit.
Ein Anstieg der Bauzinsen auf fünf Prozent bis 2030 wäre deshalb in einem ungünstigen Szenario durchaus denkbar. Für Immobilienkäufer würde das eine erhebliche Veränderung bedeuten.
Ein Beispiel verdeutlicht die Wirkung: Bei einem Darlehen von 300.000 Euro und einer anfänglichen Tilgung von zwei Prozent ergibt sich folgende monatliche Belastung:
| Sollzins | Monatliche Rate |
|---|---|
| 3,0 % | 1.250 Euro |
| 3,5 % | 1.375 Euro |
| 4,0 % | 1.500 Euro |
| 4,5 % | 1.625 Euro |
| 5,0 % | 1.750 Euro |
Rechenbeispiel: 300.000 Euro Darlehen, anfängliche jährliche Tilgung zwei Prozent, monatliche Annuität aus Sollzins und Tilgung. Ohne zusätzliche Gebühren und Sondertilgungen.
Der Unterschied zwischen drei und fünf Prozent Zinsen beträgt damit 500 Euro monatlich. Auf ein Jahr gerechnet sind das 6.000 Euro zusätzliche Belastung. Gerade bei ohnehin hohen Immobilienpreisen könnte das die Nachfrage deutlich beeinflussen.
Wer könnte von steigenden Zinsen profitieren?
Nicht alle Marktteilnehmer wären von höheren Zinsen gleichermaßen betroffen. Sparer könnten von attraktiveren Renditen auf Tagesgeld, Festgeld und Anleihen profitieren. Voraussetzung ist allerdings, dass die Verzinsung die Inflation ausreichend berücksichtigt.
Auch neue Anleihekäufer könnten von höheren Renditen profitieren, sofern die entsprechenden Wertpapiere bis zur Fälligkeit gehalten werden und kein Zahlungsausfall eintritt. Bereits bestehende Anleihen mit niedrigen Kupons können dagegen bei steigenden Marktzinsen an Börsenwert verlieren.
Für Kreditnehmer wäre die Situation schwieriger. Unternehmen müssten Investitionen stärker kalkulieren, während private Haushalte bei Anschlussfinanzierungen möglicherweise höhere monatliche Belastungen tragen müssten.
Das größte Risiko: Wenn Inflation und Staatsverschuldung gleichzeitig steigen
Ein besonders ungünstiges Szenario würde entstehen, wenn die Inflation erneut anzieht und gleichzeitig die staatliche Verschuldung stark wächst. In diesem Fall könnte die EZB gezwungen sein, ihre Geldpolitik länger restriktiv zu halten oder die Leitzinsen erneut anzuheben.
Gleichzeitig könnten die Kapitalmärkte höhere Renditen für langfristige Staatsanleihen verlangen. Dadurch würden sowohl die kurzfristigen Finanzierungskosten als auch die langfristigen Kapitalmarktzinsen unter Druck geraten.
Eine solche Kombination könnte Deutschland vor erhebliche Herausforderungen stellen. Denn höhere Zinsen würden die Finanzierung neuer Schulden verteuern, während eine schwächere Wirtschaft gleichzeitig die Steuereinnahmen belasten könnte.
Wichtig:Eine Haushaltskrise führt nicht automatisch zu höheren EZB-Zinsen. Entscheidend bleiben Inflation, Konjunktur und Geldpolitik. Die Staatsverschuldung kann jedoch die Renditen deutscher Bundesanleihen erhöhen und damit indirekt auch Bau- und Unternehmenskredite verteuern.
Fazit: Bis 2030 könnten Kredite wieder deutlich teurer werden
Die Entwicklung der deutschen Staatsfinanzen könnte die Zinslandschaft bis 2030 nachhaltig beeinflussen. Besonders bei langfristigen Bundesanleihen besteht das Risiko, dass Investoren angesichts steigender Kreditaufnahme und wachsender Finanzierungskosten höhere Renditen verlangen.
Eine Rückkehr zu Bauzinsen von fünf Prozent wäre in einem ungünstigen wirtschaftlichen Szenario möglich. Ebenso könnten langfristige Bundesanleihen zeitweise Renditen von mehr als vier Prozent erreichen.
Das ist jedoch kein feststehendes Zukunftsszenario. Eine erfolgreiche Haushaltskonsolidierung, eine stabile Inflation und kräftiges Wirtschaftswachstum könnten die Entwicklung deutlich entschärfen.
Die entscheidende Frage bis 2030 lautet deshalb nicht nur, wie viele Schulden Deutschland aufnimmt, sondern zu welchen Kosten diese Schulden künftig finanziert werden können. Genau darin könnte eine der größten finanzpolitischen Herausforderungen der kommenden Jahre liegen.
Quellen und Prognosegrundlagen
Warum steigende Zinsen besonders gefährlich sind
Die Wirkung höherer Zinsen wird häufig unterschätzt. Ein Staat finanziert sich nicht wie ein privater Haushalt, der einen einzelnen Kredit aufnimmt und anschließend feste monatliche Raten bezahlt. Vielmehr werden fortlaufend neue Anleihen ausgegeben und bestehende Schulden refinanziert.
Wenn ältere, günstig finanzierte Anleihen auslaufen, müssen sie unter Umständen durch neue Anleihen mit höheren Zinssätzen ersetzt werden. Dadurch steigen die Finanzierungskosten schrittweise. Selbst wenn die Zinsen nicht weiter zunehmen, kann sich die Belastung deshalb noch über mehrere Jahre erhöhen.
Allerdings hängt die tatsächliche Entwicklung von mehreren Faktoren ab. Dazu zählen die Laufzeiten der bestehenden Schulden, das allgemeine Zinsniveau, die Nachfrage nach Bundeswertpapieren und die wirtschaftliche Entwicklung.
Ein kurzfristiger Rückgang der Zinsen würde zwar Entlastung bringen. Er könnte jedoch die strukturellen Probleme nicht automatisch beseitigen. Denn dauerhaft hohe Ausgaben, demografische Veränderungen und zusätzliche politische Verpflichtungen bleiben bestehen.
Rente und Sozialausgaben: Der größte strukturelle Kostentreiber
Neben den Zinskosten stellen die Sozialausgaben eine zentrale Herausforderung für die öffentlichen Finanzen dar. Besonders die gesetzliche Rentenversicherung gerät durch den demografischen Wandel zunehmend unter Druck.
Deutschland erlebt seit Jahren eine Veränderung seiner Altersstruktur. Die geburtenstarken Jahrgänge erreichen das Rentenalter, während vergleichsweise kleinere Jahrgänge in das Berufsleben eintreten. Dadurch verändert sich das Verhältnis zwischen Beitragszahlern und Rentenempfängern.
Das Umlageverfahren der gesetzlichen Rentenversicherung funktioniert grundsätzlich so, dass die laufenden Beiträge der Beschäftigten zur Finanzierung der aktuellen Renten verwendet werden. Zusätzlich unterstützt der Bund die Rentenversicherung mit erheblichen Steuermitteln.
Wenn die Zahl der Rentner steigt und gleichzeitig weniger Erwerbstätige Beiträge einzahlen, entsteht ein wachsender Finanzierungsdruck. Dieser lässt sich langfristig nur durch eine Kombination verschiedener Maßnahmen bewältigen.
Dazu gehören beispielsweise eine höhere Erwerbsbeteiligung, eine bessere Integration von Fachkräften, eine längere Lebensarbeitszeit, höhere Produktivität und eine nachhaltige Finanzierung der Rentenleistungen.
Auch die gesetzliche Kranken- und Pflegeversicherung stehen vor ähnlichen Herausforderungen. Medizinischer Fortschritt, höhere Behandlungskosten, eine alternde Bevölkerung und steigende Pflegebedürftigkeit können die Ausgaben langfristig erhöhen.
Warum die Rentenversicherung den Bundeshaushalt belastet
Die Rentenversicherung wird nicht ausschließlich aus Beiträgen finanziert. Der Bund leistet jedes Jahr umfangreiche Zuschüsse, um bestimmte Leistungen und die finanzielle Stabilität des Systems abzusichern.
Diese Zuschüsse konkurrieren im Bundeshaushalt mit anderen Aufgaben. Wenn die Ausgaben für die Rentenversicherung steigen, kann dies den finanziellen Spielraum für Investitionen, Bildung, Verkehr und andere staatliche Leistungen einschränken.
Das bedeutet jedoch nicht, dass Renten automatisch gekürzt werden müssen. Vielmehr hängt die zukünftige Entwicklung von politischen Entscheidungen und der wirtschaftlichen Leistungsfähigkeit Deutschlands ab.
Eine stabile Rentenfinanzierung benötigt vor allem eine breite wirtschaftliche Grundlage. Mehr sozialversicherungspflichtige Beschäftigung, höhere Löhne und eine steigende Produktivität können die Einnahmeseite stärken. Gleichzeitig müssen die langfristigen Ausgaben realistisch kalkuliert werden.
Eine Reform, die ausschließlich auf höhere Beiträge setzt, kann Beschäftigte und Arbeitgeber zusätzlich belasten. Werden dagegen Leistungen reduziert oder das Renteneintrittsalter verändert, entstehen andere gesellschaftliche Konflikte.
Deshalb zählt die Rentenpolitik zu den schwierigsten Aufgaben der kommenden Jahre. Die finanziellen Folgen reichen weit über das Jahr 2028 hinaus.
Verteidigung und Infrastruktur verschärfen den finanziellen Zielkonflikt
Deutschland muss gleichzeitig in Bereiche investieren, die aus politischen, wirtschaftlichen und sicherheitspolitischen Gründen dringend notwendig sind. Dazu gehören eine leistungsfähige Bundeswehr und eine moderne Infrastruktur.
Die sicherheitspolitische Lage in Europa hat die Bedeutung der Verteidigungsfähigkeit erheblich verändert. Höhere Ausgaben für Ausrüstung, Munition, Personal, Digitalisierung und militärische Infrastruktur sind deshalb zu einem zentralen Schwerpunkt der Haushaltspolitik geworden.
Gleichzeitig besteht in Deutschland ein erheblicher Investitionsbedarf. Viele Verkehrswege sind sanierungsbedürftig, zahlreiche Brücken benötigen umfangreiche Reparaturen und die Digitalisierung der öffentlichen Verwaltung kommt vielerorts nur langsam voran.
Auch Schulen, Kindertagesstätten, Krankenhäuser und kommunale Einrichtungen benötigen Investitionen. Hinzu kommen die Modernisierung der Energieversorgung und der Umbau industrieller Produktionsprozesse.
Das Problem besteht darin, dass diese Aufgaben nicht beliebig gegeneinander ausgespielt werden können. Verteidigung und Infrastruktur besitzen jeweils eine hohe strategische Bedeutung. Gleichzeitig müssen soziale Sicherungssysteme finanziert und bestehende staatliche Verpflichtungen erfüllt werden.
Die Bundesregierung steht deshalb vor einer schwierigen Priorisierung. Jeder zusätzliche Euro kann nur einmal ausgegeben werden. Werden neue Aufgaben durch Kredite finanziert, steigen die zukünftigen Zinsverpflichtungen. Werden sie aus dem laufenden Haushalt bezahlt, müssen an anderer Stelle Mittel frei werden.
Warum Sondervermögen die finanzielle Gesamtlage nicht unsichtbar machen
In der politischen Debatte spielen Sondervermögen eine wichtige Rolle. Sie ermöglichen die Finanzierung bestimmter Aufgaben außerhalb der klassischen Haushaltsstruktur. Dazu gehören beispielsweise Investitionen in Infrastruktur und Klimaneutralität sowie die Finanzierung der Bundeswehr.
Der Begriff Sondervermögen kann allerdings missverständlich wirken. Es handelt sich nicht um kostenlos verfügbares Geld. Werden diese Mittel durch Kredite finanziert, entstehen ebenfalls Verpflichtungen, die langfristig berücksichtigt werden müssen.
Deshalb ist eine umfassende Betrachtung der Staatsfinanzen entscheidend. Ein Bundeshaushalt kann auf den ersten Blick ausgeglichener erscheinen, während gleichzeitig hohe Kreditaufnahmen über Sondervermögen erfolgen.
Für die tatsächliche Tragfähigkeit der öffentlichen Finanzen zählt letztlich die Gesamtverschuldung einschließlich der relevanten zusätzlichen Verpflichtungen.
Der Bundesrechnungshof hat genau auf diese Entwicklung hingewiesen. In seiner Stellungnahme vom 20. April 2026 warnte der Bundesbeauftragte für Wirtschaftlichkeit in der Verwaltung vor einer hohen Verschuldungsdynamik und forderte eine strukturelle Konsolidierung.
Die Behörde verwies darauf, dass im Jahr 2026 im Bundeshaushalt sowie in den Sondervermögen für Infrastruktur und Bundeswehr insgesamt fast jeder dritte Euro kreditfinanziert werden solle. Außerdem könne die hohe Neuverschuldung langfristig die Tragfähigkeit der Bundesfinanzen gefährden.
Drohen ab 2028 höhere Steuern für Bürger und Unternehmen?
Eine der wichtigsten Fragen im Zusammenhang mit der drohenden Haushaltskrise betrifft mögliche Steuererhöhungen. Wenn die Ausgaben schneller steigen als die Einnahmen und gleichzeitig keine ausreichenden Einsparungen beschlossen werden, wächst der politische Druck auf die Einnahmeseite.
Damit geraten unterschiedliche Steuerarten in den Mittelpunkt der Diskussion. Denkbar sind Veränderungen bei der Einkommensteuer, der Mehrwertsteuer, Verbrauchsteuern oder der Besteuerung bestimmter Produkte und wirtschaftlicher Aktivitäten.
Eine pauschale Aussage, dass ab 2028 automatisch höhere Steuern kommen, wäre allerdings falsch. Steuererhöhungen sind politische Entscheidungen und keine zwangsläufige Folge einer bestimmten Haushaltsplanung.
Allerdings haben die Äußerungen von Ifo-Präsident Clemens Fuest die Debatte deutlich verschärft. Er sieht eine höhere Mehrwertsteuer als mögliche Option, falls die notwendigen Ausgabenkürzungen politisch nicht durchgesetzt werden können. Eine solche Maßnahme könnte aus seiner Sicht im Vergleich zu anderen Steuererhöhungen weniger wachstumsschädlich sein.
Mehrwertsteuer: Warum eine Erhöhung besonders viele Menschen treffen würde
Die Mehrwertsteuer gehört zu den wichtigsten Einnahmequellen des Staates. Sie wird auf zahlreiche Waren und Dienstleistungen erhoben und ist deshalb im täglichen Leben nahezu überall präsent.
Eine Erhöhung des regulären Mehrwertsteuersatzes könnte sich auf viele Konsumausgaben auswirken. Dazu zählen beispielsweise Elektronik, Möbel, Kleidung, Haushaltsgeräte, Dienstleistungen und zahlreiche andere Produkte.
Besonders relevant ist dabei die Belastung unterschiedlicher Einkommensgruppen. Haushalte mit geringeren Einkommen geben häufig einen größeren Anteil ihres verfügbaren Geldes für den laufenden Konsum aus. Eine höhere Verbrauchsteuer kann sie deshalb relativ stärker treffen.
Eine Erhöhung des Mehrwertsteuersatzes müsste daher auch unter sozialen Gesichtspunkten bewertet werden. Denkbar wären begleitende Entlastungen, Freibeträge oder gezielte Unterstützungsmaßnahmen.
Allerdings ist die Mehrwertsteuer nicht die einzige mögliche Einnahmequelle. Auch eine bessere Durchsetzung bestehender Steuerregeln, der Abbau bestimmter Steuervergünstigungen und zusätzliche wirtschaftliche Aktivität könnten die Einnahmen des Staates verbessern.
Welche weiteren Steuermaßnahmen diskutiert werden
Im Zusammenhang mit der Haushaltsplanung werden unterschiedliche Maßnahmen zur Stärkung der Einnahmen genannt. Dazu gehören unter anderem eine Reform der Besteuerung von Kryptowerten sowie höhere Alkohol- und Tabaksteuern.
Darüber hinaus stehen eine Plastiksteuer und eine Zuckergetränkesteuer als mögliche Instrumente im Raum. Solche Abgaben verfolgen neben der Einnahmeerzielung teilweise auch gesundheitspolitische oder umweltpolitische Ziele.
Ob und in welcher konkreten Form diese Maßnahmen umgesetzt werden, hängt von den weiteren politischen Entscheidungen und den jeweiligen Gesetzgebungsverfahren ab.
Für Unternehmen ist insbesondere die Planbarkeit entscheidend. Häufige Änderungen bei Steuern und Abgaben können Investitionsentscheidungen erschweren. Gleichzeitig benötigt der Staat ausreichende Einnahmen, um seine Aufgaben dauerhaft zu finanzieren.
Die Herausforderung besteht deshalb darin, ein Steuersystem zu schaffen, das sowohl leistungsfähig als auch wettbewerbsfähig und sozial ausgewogen ist.
Welche Folgen eine Haushaltskrise für normale Haushalte haben könnte
Eine Haushaltskrise klingt zunächst nach einem Problem der Finanzminister, Wirtschaftswissenschaftler und politischen Parteien. Tatsächlich können die Folgen jedoch unmittelbar im Alltag ankommen.
Wenn der Staat seine Ausgaben neu ordnen muss, können unterschiedliche Bereiche betroffen sein. Dazu gehören staatliche Förderprogramme, kommunale Investitionen, Sozialleistungen, öffentliche Dienstleistungen und steuerliche Belastungen.
Besonders wichtig ist dabei die Unterscheidung zwischen möglichen Auswirkungen und bereits beschlossenen Maßnahmen. Nicht jede diskutierte Einsparung wird umgesetzt, und nicht jede finanzielle Belastung tritt automatisch ein.
1. Höhere Lebenshaltungskosten durch mögliche Steuererhöhungen
Eine höhere Mehrwertsteuer könnte zahlreiche Konsumausgaben verteuern. Selbst wenn Unternehmen einen Teil der Mehrbelastung auffangen, kann ein Teil der zusätzlichen Kosten an Verbraucher weitergegeben werden.
Besonders bei Produkten des täglichen Bedarfs und regelmäßig benötigten Dienstleistungen würde eine höhere steuerliche Belastung schnell spürbar. Die tatsächliche Wirkung hängt allerdings davon ab, welche Waren betroffen sind und wie Unternehmen ihre Preise anpassen.
2. Weniger staatliche Förderprogramme
Wenn die Bundesregierung stärker sparen muss, könnten Förderprogramme auf den Prüfstand kommen. Betroffen sein könnten beispielsweise Zuschüsse für energetische Sanierungen, bestimmte Unternehmensförderungen oder Programme zur Unterstützung von Investitionen.
Allerdings wäre eine pauschale Kürzung aller Fördermittel wirtschaftlich nicht sinnvoll. Förderprogramme können langfristig Kosten reduzieren, wenn sie beispielsweise Energieeffizienz verbessern, Innovationen fördern oder private Investitionen auslösen.
Entscheidend wäre daher eine Bewertung nach Wirksamkeit. Programme ohne nachvollziehbaren Nutzen könnten gestrichen werden, während wirtschaftlich sinnvolle Maßnahmen erhalten bleiben.
3. Kommunen könnten Investitionen verschieben
Viele wichtige öffentliche Leistungen werden nicht unmittelbar vom Bund organisiert, sondern von Ländern und Kommunen. Dazu gehören Schulen, Kindergärten, Straßen, öffentliche Gebäude und zahlreiche soziale Angebote.
Wenn die finanzielle Situation der öffentlichen Haushalte schwieriger wird, können notwendige Investitionen verschoben werden. Das kann sich langfristig auf die Lebensqualität und die wirtschaftliche Entwicklung ganzer Regionen auswirken.
Besonders problematisch wäre ein Investitionsstau, weil aufgeschobene Reparaturen häufig später höhere Kosten verursachen. Eine marode Brücke wird durch jahrelanges Warten nicht günstiger. Ähnliches gilt für Schulen, Verwaltungsgebäude und kommunale Infrastruktur.
4. Sozialversicherungsbeiträge könnten steigen
Neben Steuern sind auch die Sozialabgaben ein wichtiger Faktor. Steigende Ausgaben in der Kranken-, Pflege- und Rentenversicherung können höhere Beiträge erforderlich machen.
Das würde sowohl Beschäftigte als auch Arbeitgeber betreffen. Höhere Sozialabgaben verringern das verfügbare Nettoeinkommen und erhöhen gleichzeitig die Lohnnebenkosten der Unternehmen.
Besonders kleine und mittelständische Betriebe könnten dadurch zusätzlich unter Druck geraten, wenn sie ohnehin mit hohen Energie-, Personal- und Finanzierungskosten kämpfen.
5. Öffentliche Leistungen könnten stärker unter Kostendruck geraten
Eine angespannte Haushaltslage kann auch die Qualität öffentlicher Dienstleistungen beeinflussen. Werden Personalstellen nicht ausreichend besetzt oder Investitionen in moderne Verwaltungsstrukturen verschoben, können Verfahren länger dauern.
Auch bei Verkehr, Bildung, Sicherheit und kommunalen Dienstleistungen können finanzielle Engpässe spürbar werden. Allerdings hängen die konkreten Auswirkungen stark davon ab, welche staatlichen Aufgaben geschützt und welche Ausgaben reduziert werden.
Warum die deutsche Wirtschaft ebenfalls betroffen wäre
Die Stabilität der öffentlichen Finanzen ist ein wichtiger Bestandteil der wirtschaftlichen Wettbewerbsfähigkeit. Unternehmen benötigen verlässliche Rahmenbedingungen, eine funktionierende Infrastruktur und eine planbare Steuer- und Abgabenpolitik.
Wenn die Staatsfinanzen unter Druck geraten, können mehrere Risiken gleichzeitig entstehen. Höhere Steuern könnten Investitionen unattraktiver machen, steigende Sozialabgaben könnten die Arbeitskosten erhöhen und eine schwache Infrastruktur könnte die Produktivität bremsen.
Gleichzeitig darf die Konsolidierung nicht so gestaltet werden, dass dringend benötigte Zukunftsinvestitionen ausfallen. Gerade in einer Phase wirtschaftlicher Veränderungen benötigt Deutschland leistungsfähige Verkehrswege, digitale Infrastruktur, moderne Energieversorgung und gut ausgebildete Fachkräfte.
Die entscheidende Frage lautet deshalb nicht, ob der Staat sparen sollte. Vielmehr muss geklärt werden, an welchen Stellen Einsparungen sinnvoll sind und welche Investitionen langfristig höhere wirtschaftliche Erträge ermöglichen.
Der Zusammenhang zwischen Wirtschaftswachstum und Staatsverschuldung
Ein Staat kann eine hohe Verschuldung grundsätzlich besser tragen, wenn seine Wirtschaft langfristig wächst. Steigen die Wirtschaftsleistung und die Steuereinnahmen, verbessert sich die finanzielle Grundlage für die Bedienung bestehender Schulden.
Problematisch wird die Situation, wenn die Zinskosten dauerhaft stärker wachsen als die wirtschaftliche Leistungsfähigkeit. Dann wird es schwieriger, die Schuldenquote zu stabilisieren.
Für diese Entwicklung ist nicht allein die absolute Höhe der Schulden entscheidend. Auch das Verhältnis zwischen Zinssatz, Wirtschaftswachstum und Primärsaldo spielt eine wichtige Rolle. Der Primärsaldo beschreibt die Differenz zwischen Einnahmen und Ausgaben ohne Berücksichtigung der Zinszahlungen.
Wenn ein Staat dauerhaft höhere Zinsen zahlen muss, während seine Wirtschaft nur schwach wächst, wird eine Konsolidierung schwieriger. Umgekehrt kann kräftiges Wachstum die Tragfähigkeit der Verschuldung verbessern.
Genau deshalb sind Strukturreformen so wichtig. Sie können die Produktivität erhöhen, neue Arbeitsplätze schaffen und die wirtschaftliche Leistungsfähigkeit stärken.
Bundesrechnungshof schlägt Alarm: Warum die Verschuldung gebremst werden muss
Der Bundesrechnungshof gehört zu den wichtigsten unabhängigen Kontrollinstanzen der deutschen Finanzpolitik. Seine Aufgabe besteht darin, die Wirtschaftlichkeit und Ordnungsmäßigkeit der staatlichen Haushaltsführung zu überprüfen.
In seiner Veröffentlichung vom 20. April 2026 zur Finanzplanung 2028 bis 2030 warnte der Bundesbeauftragte für Wirtschaftlichkeit in der Verwaltung vor einer gefährlichen Verschuldungsdynamik.
Besonders kritisch bewertete die Behörde, dass die laufenden Einnahmen die Ausgaben des Bundes nicht ausreichend deckten. Dadurch entstehe eine Entwicklung, die langfristig die Tragfähigkeit der öffentlichen Finanzen gefährden könne.
Der Bundesrechnungshof verwies außerdem auf den wachsenden Anteil der Zinsausgaben. Je mehr Geld für Zinszahlungen benötigt wird, desto weniger Mittel bleiben für andere staatliche Aufgaben.
Die Behörde sieht insbesondere bei drei großen Ausgabenbereichen erheblichen Handlungsbedarf: Rente, Verteidigung und Zinszahlungen.
Diese Bereiche machen einen erheblichen Teil des Bundeshaushalts aus. Gleichzeitig sind sie politisch und gesellschaftlich besonders sensibel. Eine Reform ist deshalb schwierig, aber langfristig kaum zu vermeiden.
Die zentrale Forderung lautet, die Verschuldungsdynamik zu verlangsamen und die öffentlichen Finanzen strukturell zu konsolidieren. Einzelne Sparmaßnahmen reichen dafür nicht aus. Vielmehr braucht es eine langfristige Strategie, die Einnahmen, Ausgaben und Investitionen miteinander verbindet.
Welche Reformen Deutschland jetzt benötigt
Eine nachhaltige Stabilisierung der Staatsfinanzen lässt sich nicht durch eine einzige Maßnahme erreichen. Vielmehr müssen mehrere Bereiche gleichzeitig betrachtet werden.
1. Staatliche Ausgaben konsequent überprüfen
Ein wichtiger Schritt wäre eine umfassende Überprüfung sämtlicher staatlicher Ausgaben. Dabei müsste untersucht werden, welche Programme tatsächlich messbare Ergebnisse erzielen und welche Mittel ohne ausreichenden Nutzen eingesetzt werden.
Insbesondere Subventionen sollten regelmäßig darauf geprüft werden, ob sie wirtschaftlich sinnvoll sind. Förderungen, die dauerhaft ineffiziente Strukturen erhalten oder kaum zusätzliche Investitionen auslösen, könnten reduziert werden.
Gleichzeitig müssten wichtige Zukunftsinvestitionen geschützt bleiben. Eine pauschale Kürzung sämtlicher Ausgaben wäre keine nachhaltige Lösung.
2. Sozialversicherungen langfristig reformieren
Die Finanzierung der Renten-, Kranken- und Pflegeversicherung benötigt eine langfristige Perspektive. Dabei sollten die Auswirkungen des demografischen Wandels realistisch berücksichtigt werden.
Eine höhere Erwerbsbeteiligung kann die Einnahmen verbessern. Dazu gehören bessere Beschäftigungsmöglichkeiten für ältere Menschen, eine stärkere Integration von Fachkräften und eine bessere Vereinbarkeit von Familie und Beruf.
Auch Prävention und eine effizientere medizinische Versorgung können langfristig helfen, unnötige Kosten zu vermeiden.
3. Wirtschaftswachstum stärken
Ohne eine leistungsfähige Wirtschaft bleibt jede Haushaltskonsolidierung schwierig. Deshalb müssen Investitionen, Innovationen und Unternehmensgründungen erleichtert werden.
Dazu gehören schnellere Genehmigungsverfahren, eine moderne Verwaltung, verlässliche Energiepreise und eine leistungsfähige Infrastruktur.
Auch die steuerlichen Rahmenbedingungen spielen eine wichtige Rolle. Unternehmen benötigen Planungssicherheit, damit sie langfristig investieren und Arbeitsplätze schaffen können.
4. Bürokratie abbauen und Verwaltung modernisieren
Eine moderne Verwaltung kann Kosten senken und gleichzeitig die Leistungsfähigkeit des Staates verbessern. Digitale Verfahren, einheitliche Datenstrukturen und automatisierte Abläufe können Bearbeitungszeiten verkürzen.
Dadurch lassen sich langfristig Personalressourcen effizienter einsetzen. Gleichzeitig profitieren Unternehmen und Bürger von schnelleren Verfahren und geringeren bürokratischen Belastungen.
5. Investitionen nach ihrem langfristigen Nutzen bewerten
Nicht jede staatliche Ausgabe ist wirtschaftlich gleichwertig. Eine Investition in eine sanierte Brücke kann beispielsweise über Jahrzehnte einen Nutzen erzeugen. Eine schlecht konzipierte Förderung kann dagegen dauerhaft Geld kosten, ohne entsprechende Ergebnisse zu liefern.
Deshalb sollten staatliche Investitionen stärker nach ihrem langfristigen wirtschaftlichen und gesellschaftlichen Nutzen bewertet werden.
Eine solche Priorisierung könnte dazu beitragen, die Verschuldung zu begrenzen, ohne die Zukunftsfähigkeit Deutschlands zu gefährden.
Ist eine Staatspleite in Deutschland realistisch?
Die Warnung vor einer Haushaltskrise darf nicht mit einer unmittelbar bevorstehenden Staatspleite verwechselt werden. Deutschland verfügt weiterhin über eine große und leistungsfähige Volkswirtschaft, eine breite Steuerbasis und einen etablierten Kapitalmarktzugang.
Der Begriff Haushaltskrise beschreibt in diesem Zusammenhang vor allem die Gefahr, dass die finanziellen Spielräume des Staates immer kleiner werden und notwendige Aufgaben nicht mehr ohne erhebliche politische Konflikte finanziert werden können.
Eine solche Krise kann sich schrittweise entwickeln. Zunächst steigen die Zinskosten. Anschließend müssen Ausgaben stärker priorisiert werden. Danach können Steuererhöhungen, Kürzungen oder Reformen notwendig werden.
Das bedeutet nicht, dass Deutschland seine Rechnungen nicht mehr bezahlen könnte. Vielmehr geht es um die Frage, wie lange die aktuelle Kombination aus Ausgaben, Einnahmen und Kreditaufnahme tragfähig bleibt.
Die internationale Kreditwürdigkeit Deutschlands, die wirtschaftliche Entwicklung und das Vertrauen der Kapitalmärkte bleiben dabei wichtige Faktoren.
Eine rechtzeitige Reform kann verhindern, dass aus einem strukturellen Finanzierungsproblem eine schwerwiegende politische und wirtschaftliche Krise entsteht.
Warum 2028 zum entscheidenden Jahr werden könnte
Das Jahr 2028 ist nicht zufällig in den Mittelpunkt der Diskussion gerückt. Die Finanzplanung zeigt, dass die Ausgaben und Zinskosten weiter steigen und gleichzeitig erheblicher Konsolidierungsbedarf bestehen bleibt.
Während für 2027 nach Angaben der Bundesregierung bereits zusätzliche Einsparungen und Maßnahmen zur Schließung des Handlungsbedarfs vorgesehen sind, bleiben für die Folgejahre weitere Finanzierungslücken bestehen.
Besonders wichtig ist die Entwicklung der Zinsausgaben. Sie sollen von 41,9 Milliarden Euro im Jahr 2027 auf 55,2 Milliarden Euro 2028 steigen. Gleichzeitig sind erhebliche Ausgaben für Verteidigung, Infrastruktur und soziale Sicherung vorgesehen.
Damit wächst der Druck, politische Entscheidungen nicht länger aufzuschieben. Je später strukturelle Reformen beginnen, desto schwieriger kann ihre Umsetzung werden.
Allerdings ist 2028 kein feststehender Zeitpunkt für einen finanziellen Zusammenbruch. Haushaltsplanungen können sich durch wirtschaftliche Entwicklungen, politische Entscheidungen und neue Einnahmen verändern.
Die Warnung der Ökonomen richtet sich deshalb vor allem auf die langfristige Entwicklung. Sie soll deutlich machen, dass die bisherigen finanzpolitischen Entscheidungen nicht unbegrenzt fortgesetzt werden können.
Was bedeutet die Haushaltskrise für Rentner, Arbeitnehmer und Familien?
Die Auswirkungen einer angespannten Haushaltslage unterscheiden sich je nach Lebenssituation. Während Rentner vor allem die Entwicklung der Rentenfinanzierung und möglicher Steuerbelastungen beobachten, stehen bei Arbeitnehmern die Sozialabgaben und das Nettoeinkommen im Mittelpunkt.
Familien wiederum sind häufig auf öffentliche Infrastruktur, Kinderbetreuung, Bildung und staatliche Unterstützungsleistungen angewiesen.
Rentner
Für Rentner ist die langfristige Stabilität der gesetzlichen Rentenversicherung entscheidend. Höhere Bundeszuschüsse können den Haushalt belasten, während steigende Sozialausgaben den Reformdruck erhöhen.
Eine Haushaltskrise bedeutet jedoch nicht automatisch eine Kürzung laufender Renten. Die konkrete Entwicklung hängt von gesetzlichen Regelungen, Beitragseinnahmen und politischen Entscheidungen ab.
Arbeitnehmer
Beschäftigte könnten insbesondere durch höhere Sozialversicherungsbeiträge oder mögliche Steueränderungen betroffen sein. Gleichzeitig beeinflusst die wirtschaftliche Entwicklung die Beschäftigungssicherheit und die Lohnentwicklung.
Eine stabile Wirtschaft und steigende Produktivität sind deshalb wichtige Voraussetzungen, um die Belastungen langfristig zu begrenzen.
Familien
Familien sind besonders auf eine funktionierende öffentliche Infrastruktur angewiesen. Dazu gehören Kindergärten, Schulen, öffentlicher Nahverkehr und soziale Unterstützungsangebote.
Werden Investitionen verschoben oder Förderprogramme reduziert, können die Auswirkungen unmittelbar im Alltag sichtbar werden. Deshalb ist eine ausgewogene Haushaltspolitik auch für die Lebensbedingungen kommender Generationen entscheidend.
Unternehmen und Selbstständige
Unternehmen benötigen stabile steuerliche und rechtliche Rahmenbedingungen. Höhere Abgaben, steigende Sozialkosten und eine schwache Infrastruktur können die Wettbewerbsfähigkeit beeinträchtigen.
Besonders für kleine Betriebe sind zusätzliche Belastungen problematisch, weil finanzielle Reserven und Möglichkeiten zur Kostenverlagerung häufig begrenzt sind.
Wie sich private Haushalte auf mögliche finanzielle Veränderungen einstellen können
Auch wenn die konkreten politischen Entscheidungen noch nicht vollständig feststehen, können einige allgemeine Grundsätze die finanzielle Stabilität privater Haushalte verbessern.
- Fixkosten regelmäßig überprüfen: Versicherungen, Energieverträge, Mobilfunk und andere laufende Verpflichtungen sollten regelmäßig auf Einsparmöglichkeiten untersucht werden.
- Finanzielle Rücklagen aufbauen: Eine angemessene Notfallreserve kann helfen, unerwartete Ausgaben oder vorübergehende Einkommensausfälle abzufedern.
- Schulden vorsichtig planen: Neue Kredite sollten auch bei möglichen Einkommensveränderungen langfristig tragbar bleiben.
- Fördermöglichkeiten prüfen: Staatliche Zuschüsse und steuerliche Entlastungen können je nach Lebenssituation weiterhin eine wichtige Rolle spielen.
- Altersvorsorge breit aufstellen: Die gesetzliche Rente bleibt ein wichtiger Bestandteil der Altersversorgung, während zusätzliche Vorsorge die finanzielle Sicherheit ergänzen kann.
- Preisänderungen beobachten: Eine bewusste Haushaltsplanung kann helfen, steigende Lebenshaltungskosten besser auszugleichen.
Diese Maßnahmen ersetzen keine politische Reform und lösen auch nicht die strukturellen Probleme des Bundeshaushalts. Sie können jedoch dazu beitragen, die persönliche finanzielle Widerstandsfähigkeit zu verbessern.
Die politische Entscheidung: Sparen, Steuern erhöhen oder neue Schulden?
Die Bundesregierung steht vor drei grundsätzlichen Möglichkeiten, wenn die geplanten Ausgaben dauerhaft höher ausfallen als die verfügbaren Einnahmen.
Erstens: Ausgaben reduzieren. Das würde bedeuten, Förderprogramme zu überprüfen, Subventionen abzubauen und bestimmte staatliche Leistungen neu zu priorisieren. Politisch ist dieser Weg schwierig, weil nahezu jede Kürzung Interessengruppen betrifft.
Zweitens: Einnahmen erhöhen. Steuererhöhungen und zusätzliche Abgaben könnten die Finanzierung verbessern. Allerdings besteht dabei das Risiko, Haushalte und Unternehmen zusätzlich zu belasten und die wirtschaftliche Entwicklung zu beeinträchtigen.
Drittens: Weitere Schulden aufnehmen. Kredite können wichtige Investitionen ermöglichen und wirtschaftliche Krisen abfedern. Werden sie jedoch dauerhaft zur Finanzierung laufender Ausgaben genutzt, kann sich die Verschuldungsdynamik weiter verschärfen.
Keine dieser Möglichkeiten ist für sich genommen eine vollständige Lösung. Eine nachhaltige Finanzpolitik wird deshalb voraussichtlich Elemente aller drei Ansätze benötigen.
Entscheidend ist die Gewichtung. Werden produktive Investitionen geschützt, ineffiziente Ausgaben reduziert und die Sozialversicherungen reformiert, kann sich die finanzielle Situation langfristig verbessern.
Werden dagegen notwendige Entscheidungen immer wieder verschoben, wächst das Risiko, dass später deutlich härtere Maßnahmen notwendig werden.
Fazit: Haushaltskrise ab 2028 ist eine ernste Warnung für Deutschland
Die Warnungen führender Ökonomen vor einer schweren Haushaltskrise ab 2028 machen deutlich, wie angespannt die langfristige Finanzplanung des Bundes geworden ist. Steigende Ausgaben, eine hohe Kreditaufnahme, wachsende Zinskosten und der demografische Wandel treffen gleichzeitig aufeinander.
Besonders die Entwicklung der Zinszahlungen zeigt, wie schnell zusätzliche Schulden den politischen Handlungsspielraum einschränken können. Milliardenbeträge, die für den Schuldendienst benötigt werden, fehlen anschließend für andere staatliche Aufgaben.
Gleichzeitig stehen wichtige Zukunftsaufgaben an. Deutschland benötigt eine moderne Infrastruktur, eine leistungsfähige Bundeswehr, stabile Sozialsysteme und eine wettbewerbsfähige Wirtschaft. Diese Aufgaben lassen sich nicht dauerhaft durch immer neue Schulden finanzieren.
Deshalb wird die Haushaltsplanung ab 2028 zu einem entscheidenden Prüfstein für die Bundesregierung. Eine klare Priorisierung, wirksame Strukturreformen und eine nachhaltige Finanzierung sind notwendig, um die öffentlichen Finanzen langfristig zu stabilisieren.
Eine Staatspleite ist damit nicht die zentrale Gefahr. Vielmehr droht ein schleichender Verlust finanzieller Gestaltungsmöglichkeiten, der sich in höheren Abgaben, verschobenen Investitionen und zunehmenden Verteilungskonflikten bemerkbar machen könnte.
Die entscheidende Frage für Deutschland lautet daher: Gelingt es der Politik, die Staatsfinanzen rechtzeitig zu reformieren, oder werden notwendige Entscheidungen so lange vertagt, bis die finanziellen Spielräume noch enger werden?
Häufig gestellte Fragen zur Haushaltskrise ab 2028
Warum warnen Ökonomen vor einer Haushaltskrise ab 2028?
Ökonomen sehen eine gefährliche Kombination aus steigenden Staatsausgaben, höherer Kreditaufnahme, wachsenden Zinskosten und zunehmenden Sozialausgaben. Dadurch könnte der finanzielle Handlungsspielraum des Bundes erheblich kleiner werden. Ohne strukturelle Reformen drohen weitere Finanzierungslücken.
Wie hoch sind die geplanten Ausgaben des Bundes 2028?
Nach dem im Bundestag dargestellten Finanzplan sind für 2028 Bundesausgaben von rund 588,2 Milliarden Euro vorgesehen. Dabei handelt es sich um einen Planungswert, der sich durch spätere Haushaltsbeschlüsse und wirtschaftliche Entwicklungen verändern kann.
Wie stark steigen die Zinskosten Deutschlands?
Für den Bundeshaushalt werden Zinsausgaben von rund 41,9 Milliarden Euro 2027, 55,2 Milliarden Euro 2028, 68,1 Milliarden Euro 2029 und 80,7 Milliarden Euro 2030 eingeplant. Die steigenden Kosten schränken den finanziellen Spielraum für andere Aufgaben ein.
Kommt 2028 eine Mehrwertsteuererhöhung?
Eine Mehrwertsteuererhöhung ist eine mögliche politische Option, die im Zusammenhang mit der Haushaltsdebatte angesprochen wurde. Eine automatische Erhöhung ab 2028 ist damit jedoch nicht beschlossen. Die tatsächliche Steuerpolitik hängt von den Entscheidungen der Bundesregierung und des Gesetzgebers ab.
Sind Rentenkürzungen wegen der Haushaltskrise zu erwarten?
Aus den Warnungen vor einer Haushaltskrise lässt sich keine automatische Rentenkürzung ableiten. Allerdings steigt der Reformdruck auf die gesetzliche Rentenversicherung. Die Finanzierung muss angesichts des demografischen Wandels langfristig gesichert werden.
Welche Rolle spielen die Sozialausgaben?
Die Sozialausgaben gehören zu den größten Ausgabenbereichen des Bundes. Insbesondere die Rentenversicherung benötigt erhebliche staatliche Zuschüsse. Auch Kranken- und Pflegeversicherung stehen durch den demografischen Wandel unter finanziellem Druck.
Was fordert der Bundesrechnungshof?
Der Bundesrechnungshof fordert eine strukturelle Konsolidierung der Staatsfinanzen und eine Verlangsamung der Verschuldungsdynamik. Dabei stehen insbesondere die Ausgaben für Rente, Verteidigung und Zinszahlungen im Fokus.
Ist Deutschland von einer Staatspleite bedroht?
Eine unmittelbar bevorstehende Staatspleite ist nicht Gegenstand der aktuellen Warnungen. Im Mittelpunkt steht vielmehr die langfristige Tragfähigkeit der Staatsfinanzen. Steigende Zinskosten und wachsende Verpflichtungen könnten die politischen Handlungsmöglichkeiten erheblich einschränken.
Was bedeutet die Haushaltskrise für Arbeitnehmer?
Arbeitnehmer könnten von höheren Sozialversicherungsbeiträgen, möglichen Steueränderungen und einer schwächeren wirtschaftlichen Entwicklung betroffen sein. Wie stark die Belastungen ausfallen, hängt von den politischen Entscheidungen der kommenden Jahre ab.
Warum sind neue Schulden nicht automatisch schlecht?
Kredite können sinnvoll sein, wenn sie produktive Investitionen ermöglichen und langfristig Wachstum schaffen. Problematisch wird eine dauerhafte Kreditfinanzierung laufender Ausgaben, wenn dadurch die Zinslast steigt und zukünftige Haushalte immer stärker gebunden werden.
Quellen und weiterführende Informationen
- Deutscher Bundestag: Finanzplan des Bundes 2026 bis 2030
- Bundesrechnungshof: Verschuldungsdynamik eindämmen und Bundeshaushalt konsolidieren
- Bundesministerium der Finanzen: Haushaltsplanung und Finanzberichte
Weitere interessante Links
- Haushaltskrise ab 2028: Drohen Deutschland neue Steuern?
- Der nimmersatte Staat: Immer höhere Abgaben, immer weniger zum Leben
- Künstliche Erdölherstellung: Molekulare Revolution
- Steuerausfall ohne Pkw – Analyse Deutschland
- Rundfunkbeitrag für Studierende – Alles Wichtige auf einen Blick
- Abschreibungsmöglichkeiten clever nutzen
- MWST Rückerstattung Schweiz – So geht’s!
- Silberverkauf & Steuer: So sparst Du bares Geld!
- CO2-Steuer : Wohin fließt das Geld für den Klimaschutz?
- Haushaltskrise ab 2028: Drohen Deutschland neue Steuern?
- Dropshipping vs. Lagerhaltung im E-Commerce: Vor- und Nachteile
- Strippenzieher der Wirtschaft: Einflussreiche Akteure im Schatten
- Einheitliche Sozialstandards: Chance für die EU
- Globale Sozialstandards: Ende der Migrationsströme nach Europa
- Harmonierte Sozialstandards: Ein einheitlicher EU-Mindestlohn
- Wirtschaftsschrumpfung als Chance: Warum Postwachstum stabiler macht
- Globale Krisen 2026: Energie, Märkte und Machtverschiebungen
- Deutschland ohne Elite: Szenarien eines Exodus
- Warum 45 Jahre Arbeit heute nicht mehr automatisch vor Altersarmut schützen
- Warum Fachkräfte Deutschland verlassen 2026
- Internationale Gehaltsvergleiche für Fachkräfte
- Perspektiven Auswanderung: Wohin und warum 2026
- Deutschland vor dem industriellen Abgrund
- Staatsverschuldung Deutschland 2025: Zahlen & Analyse
- Totale Deflation 2026? Megacrash im Ansturm
- Alle Änderungen ab 2026 in Deutschland – Überblick
- Deflation statt Inflation: Fakten zur Geldmenge
- Fabrikschließungen in Deutschland: Was kommt in den nächsten 10 Jahren
- Vorteile Großbritanniens nach dem Austritt aus der EU – Was hat sich wirklich verändert?
- CO2-Steuer : Wohin fließt das Geld für den Klimaschutz?
- BlackRock, Vanguard und State Street
- Prognosen für die Deutsche Börse bis Ende 2024
- Deutsche Industrie 2025: Herausforderungen und düstere Aussichten
- Kahlschlag in der Autobranche: VW-Standorte in Gefahr
Haftungsausschluss
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Steuer-, Rechts-, Anlage- oder Finanzberatung dar. Die dargestellten Haushaltszahlen beruhen auf veröffentlichten Finanzplanungen und können sich durch politische Beschlüsse, wirtschaftliche Entwicklungen und spätere Haushaltsänderungen verändern. Prognosen und Einschätzungen von Ökonomen sind keine gesicherten Zukunftsaussagen. Für verbindliche Informationen sind die jeweils geltenden Gesetze, amtlichen Veröffentlichungen und individuellen Beratungsangebote maßgeblich. Trotz sorgfältiger Recherche wird keine Gewähr für Vollständigkeit, Aktualität oder Fehlerfreiheit übernommen.